Mercado petrolero: prima geopolítica mantiene Brent por encima de $105
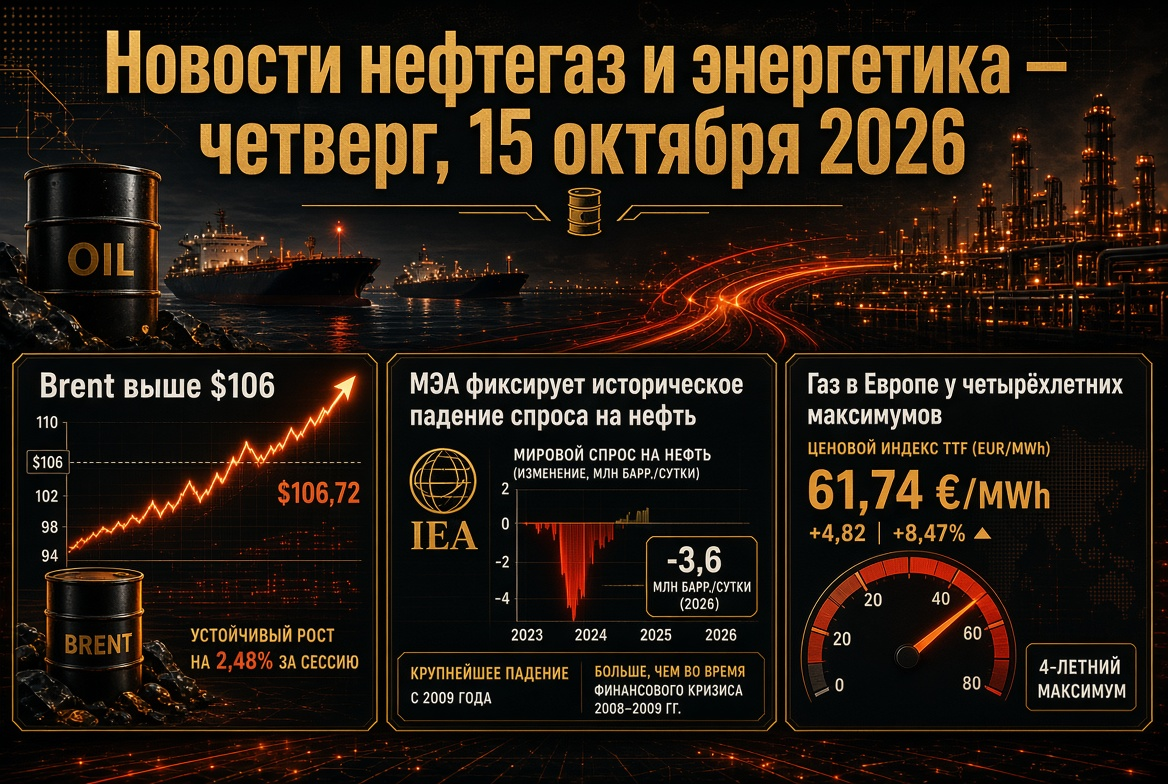
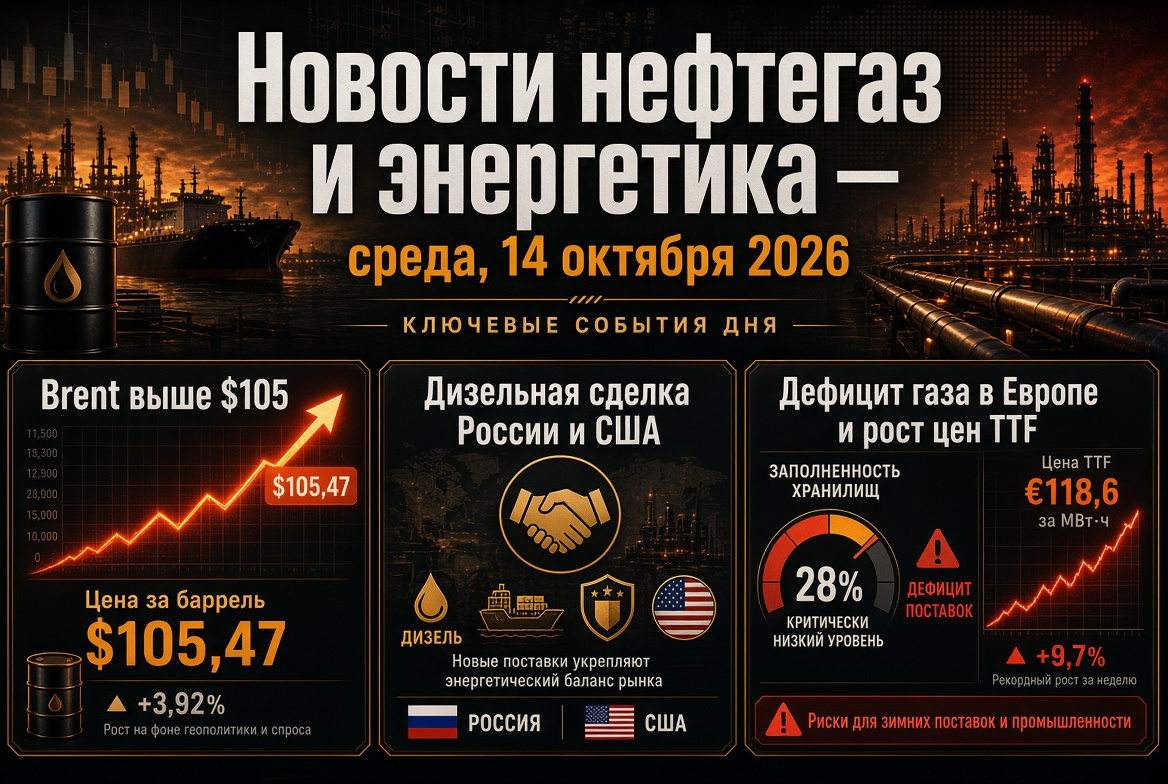
A finales de la jornada del 14 de octubre, el futuro de diciembre del Brent cotizaba en torno a $106.3–106.5 por barril, alcanzando intradía hasta $107.15. El wti americano se comercializa alrededor de $95. Hace un año, el petróleo costaba aproximadamente $62–63, lo que representa un incremento de más del 70% en doce meses.
Principales impulsores de las cotizaciones:
- Estrecho de Ormuz. Los ataques a los buques continúan: los petroleros que transitan sin la aprobación de Teherán están siendo destrozados por minas; el 13 de octubre, un portacontenedores se hundió en la salida del estrecho. Irán condiciona la apertura total del estrecho al cumplimiento de siete condiciones impuestas a Washington.
- Ataques de los hutíes a Arabia Saudita. El movimiento "Ansar Allah" declaró ataques a instalaciones de Saudi Aramco en Dahran y la provincia oriental, refinerías en Riyadh y el aeropuerto de la capital, promitiendo ampliar la lista de objetivos.
- Desfase entre el mercado de futuros y el mercado físico. Los precios reales del crudo, según las agencias de precios, están alrededor de $129 por barril, significativamente más caros que el Brent en papel.
- Fletes récord. El costo del transporte de petróleo ruso desde los puertos del Báltico y del Mar Negro hacia India ronda entre $27 y $32 por barril, mientras que el transporte desde Ras Tanura a Róterdam ha aumentado de aproximadamente $2 en 2025 a más de $35.
Los analistas prevén fluctuaciones del WTI en el rango de $90–100 en las próximas semanas; una mayor escalada en el Medio Oriente podría llevar a Brent a picos de primavera superiores a $120.
Informe de la AIE: caída de la demanda de petróleo se compara con las mayores crisis
El informe de octubre de la AIE se convirtió en el evento analítico principal de la semana para el sector petrolero. Cifras clave:
- La demanda mundial de petróleo en 2026 caerá en 2.61 millones de barriles por día, hasta 102.38 millones de b/d (la previsión ha sido rebajada en aproximadamente 110 mil b/d).
- La oferta mundial de petróleo en 2026 disminuirá en 5.8 millones de b/d, hasta 100.7 millones de b/d.
- Se espera que el retorno al crecimiento del consumo no ocurra antes de marzo de 2027; en 2027, la demanda será de aproximadamente 104.38 millones de b/d, que aún estará por debajo del nivel de 2025.
- Las mayores pérdidas se registran en los destilados y materias primas petroquímicas, especialmente en Asia.
La AIE también acelera la liberación de reservas estratégicas: tras la histórica decisión en marzo de liberar 400 millones de barriles, la agencia instó a los países a suministrar más rápidamente diésel al mercado desde sus reservas. Por su parte, la OPEP ha rebajado por sexta vez consecutiva la estimación de la demanda para 2026, pero ha elevado su pronóstico de crecimiento para 2027, indicando la necesidad de reponer las reservas agotadas.
OPEP+: cuotas congeladas, producción real por debajo del plan
Siete países de la OPEP+ mantienen sin cambios los niveles objetivo de producción de petróleo para noviembre. Las cuotas se distribuyen de la siguiente manera:
- Arabia Saudita — 10.478 millones b/d;
- Rusia — 9.949 millones b/d;
- Irak — 4.431 millones b/d;
- Kuwait — 2.676 millones b/d;
- Kazajistán — 1.628 millones b/d;
- Argelia — 1.007 millones b/d;
- Omán — 841 mil b/d.
En la práctica, las cuotas en gran medida permanecen en papel: debido a la guerra y las limitaciones logísticas, la producción real de varios participantes está significativamente por debajo de las metas establecidas. La estructura de la alianza cambió tras la salida de los EAU de la OPEP y OPEP+ a partir del 1 de mayo de 2026. La próxima reunión del "grupo de siete" está programada para el 1 de noviembre, y la reunión del comité de monitoreo para el 29 de noviembre.
Acuerdo de diésel entre Rusia y EE.UU.: un nuevo factor para el mercado de productos petroleros
El mercado de productos petroleros continúa respondiendo al acuerdo alcanzado el 9 de octubre durante la llamada telefónica entre los presidentes de Rusia y EE.UU. El Departamento del Tesoro de EE.UU. emitió una licencia que suaviza temporalmente las sanciones sobre el diésel ruso. Parámetros del acuerdo:
- más de 300 mil toneladas de diésel para los mercados americano y mundial en octubre;
- otras 500 mil toneladas en noviembre y luego alrededor de 1 millón de toneladas;
- en el futuro — hasta 3 millones de toneladas al mes, dependiendo del estado de las refinerías rusas.
Moscú está levantando anticipadamente las restricciones sobre la exportación de diésel. Para las compañías petroleras rusas, esto representa ingresos adicionales en divisas y un estímulo para la carga en las refinerías. Para Washington, es una herramienta para reducir los precios de los combustibles antes de las elecciones al Congreso. La diplomacia europea criticó el acuerdo y anunció nuevas sanciones. Permanece la cuestión de la viabilidad: tras los ataques a las refinerías en el verano, parte de la capacidad de refinación aún se está recuperando.
"Tregua energética": un frágil respiro para la infraestructura
El 11 de octubre, Donald Trump anunció la entrada en vigor de una "tregua energética" entre Rusia y Ucrania — un acuerdo mutuo para abstenerse de atacar la infraestructura energética. El Kremlin calificó la idea como positiva, sin embargo, no se publicaron condiciones oficiales. El 12 de octubre, los ataques a los objetivos energéticos ucranianos continuaron, y solo el 13 de octubre se registró el primer día sin tales ataques. Para los participantes del mercado energético, la estabilidad de la tregua es crítica: los ataques a las refinerías se convirtieron en uno de los factores provocadores del déficit mundial de diésel en 2026.
Gas y GNL: Europa entra en invierno con déficits de reservas
El mercado de gas europeo es el segmento más tenso de la energía mundial. Los futuros en el hub TTF han alcanzado los €86–87 por MWh, su máximo desde diciembre de 2022; el aumento en un año es de alrededor del 170%. Causas:
- caída de las exportaciones de GNL de Catar tras los daños a las instalaciones de Ras Laffan;
- los depósitos subterráneos de la UE están llenos en alrededor del 73% con una norma estacional de aproximadamente el 90%;
- aguda competencia con Asia por los lotes de gas natural licuado.
Algunos analistas mantienen un pronóstico moderado — alrededor de €56 por MWh en el cuarto trimestre gracias al acelerado llenado. Sin embargo, las limitaciones físicas en el mercado de gas no se eliminan con declaraciones diplomáticas. Es notable que las entregas de GNL ártico ruso a los puertos europeos han aumentado aproximadamente un 9.5% en nueve meses.
Carbón: el regreso del combustible principal en Asia
La escasez de GNL ha hecho que el carbón sea el principal beneficiario de la crisis. El carbón térmico Newcastle se comercializa en torno a $149–150 por tonelada, cerca de máximos de tres años, con un incremento de más del 40% en un año. Con el precio del GNL en Asia alrededor de $25 por MMBtu, el carbón de alta calidad es aproximadamente un 80% más barato para las empresas generadoras. La AIE espera una demanda mundial récord de carbón en 2026: China, India, Japón, Corea del Sur y parte de Europa están aumentando su generación de carbón. El cuarto trimestre es tradicionalmente el pico para las importaciones, por lo que la exportación de carbón podría aumentar considerablemente para finales de año. En India, el número de plantas de energía con reservas de combustible por debajo del 25% de la norma alcanzó las 85 al 1 de octubre.
ER y generación eléctrica: récords de generación y problema de redes
La transición energética continúa incluso en medio del shock petrolero. En 2025, las energías renovables superaron por primera vez al carbón en la generación mundial de electricidad. Nuevos récords:
- Australia: el 11 de octubre, la generación en paneles solares en los techos del principal sistema energético del país alcanzó los 17.5 GW, y la participación del sol en el consumo fue del 72%;
- India: la generación solar diaria alcanzó un máximo el 30 de septiembre;
- EE.UU.: en mayo, la generación solar superó por primera vez a la generación de carbón.
La contrapartida son las restricciones récord en la generación de ER y los precios negativos de la electricidad en horas pico de sol. Esto confirma que la inversión en sistemas de almacenamiento de energía y en la infraestructura de redes eléctricas se convierte en un tema clave para las empresas energéticas.
Mercado de combustibles ruso: estabilización bajo control del regulador
El mercado interno de productos petroleros en Rusia se mantiene en una fase de estabilización inestable:
- el precio promedio al por menor de la gasolina es de 78.73 rublos por litro; el diésel, 86.72 rublos;
- desde principios de año, la gasolina ha aumentado su precio en un 21%, superando significativamente la inflación general;
- en la bolsa, la AI-92 ha bajado esta semana a 69.4 mil rublos por tonelada, mientras que la AI-95 ha subido a 70.9 mil rublos;
- La FAS ha firmado acuerdos de precios de combustible con 35 regiones.
el principal riesgo son las reparaciones no planificadas de las refinerías: la expansión de la exportación de diésel requiere equilibrar los compromisos externos con el pleno abastecimiento del mercado interno.
Lo que es importante para los inversores y participantes del mercado energético
- Petróleo: la prima geopolítica se mantiene; rango base de Brent: $100–110 con riesgo de picos por ataques a la infraestructura del Golfo Pérsico.
- Productos petroleros: el diésel sigue siendo el producto más escaso; los suministros rusos y las reservas estratégicas de la AIE pueden ayudar a reducir la prima.
- Gas: los precios europeos son sensibles al clima y a las tasas de llenado; un invierno frío podría llevar al TTF por encima de los €100.
- Carbón: se espera apoyo de precios hasta finales del año en medio del pico estacional de la demanda en Asia.
- Fechas clave: reunión de la OPEP+ el 1 de noviembre y datos sobre reservas de petróleo y gas en EE.UU. y Europa.
La energía mundial en otoño de 2026 vive en un modo de conmoción simultánea de oferta y compresión de demanda. Para las empresas de petróleo y gas, este es un período de altos ingresos y riesgos aumentados; para los consumidores, es tiempo de energía costosa; y para el sector de las ER y su almacenamiento, es una ventana para un crecimiento acelerado.