Lo más destacado de la semana en el mercado energético mundial: petróleo, gas, carbón y petrolíferos en vísperas de la decisión de la OPEP+
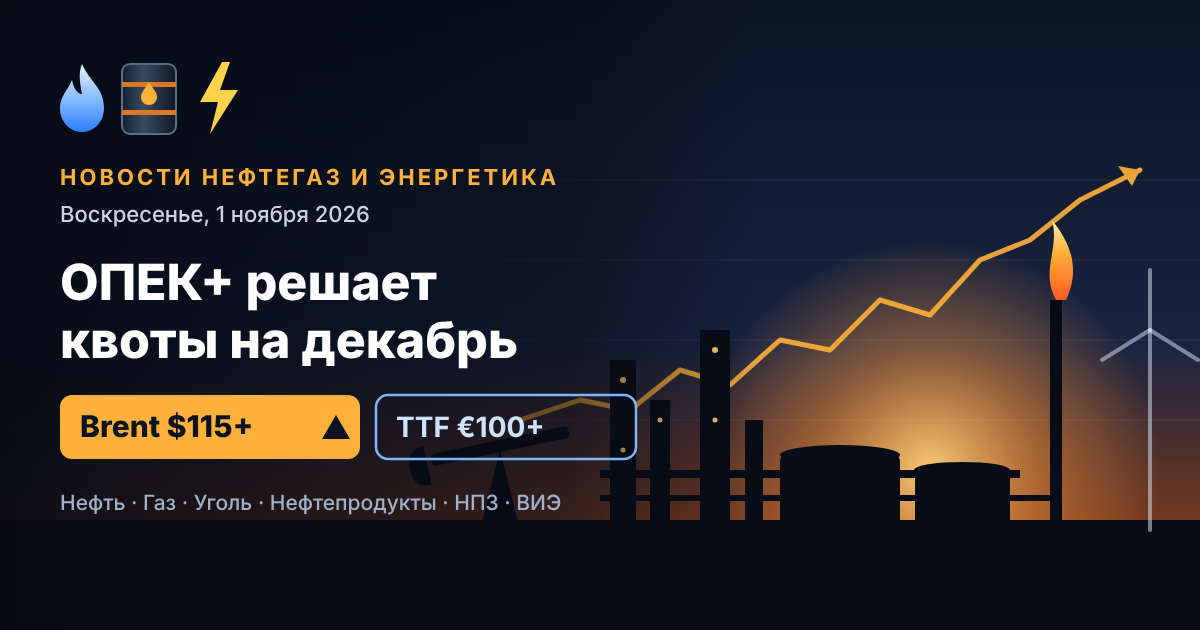
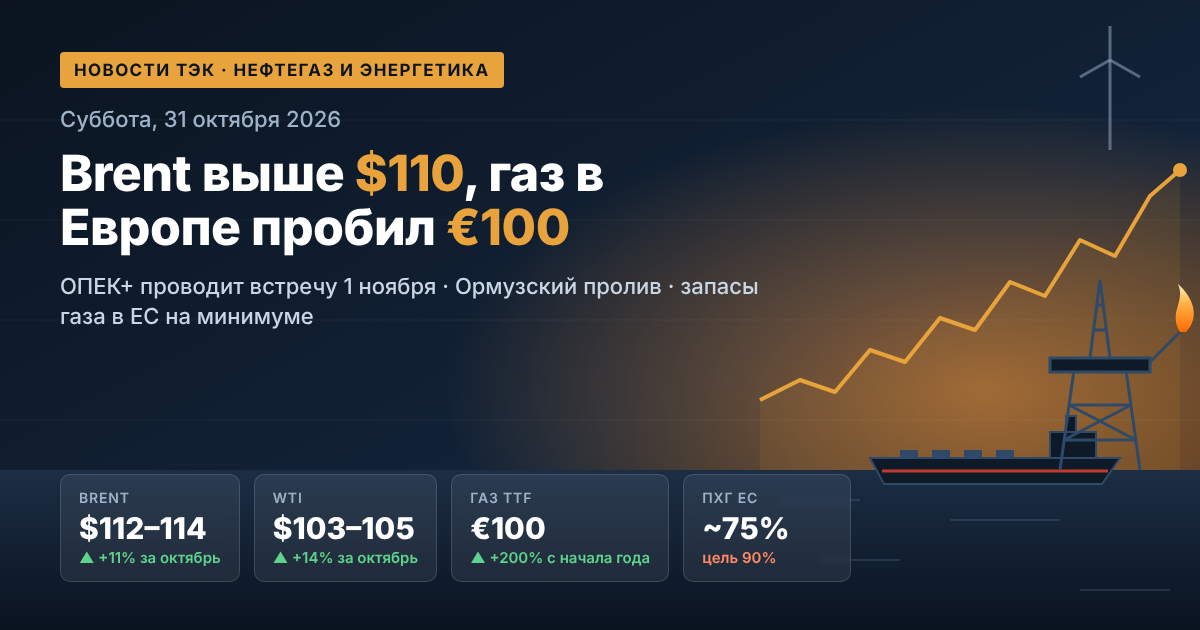
El mercado mundial de petróleo y gas recibe noviembre en máximos de varios años. En octubre el Brent se encareció cerca de un 11% y el WTI un 14%: ambas marcas acumulan cuatro meses consecutivos al alza. El viernes, el futuro de diciembre del Brent, en su último día de cotización, subió hasta 118 dólares por barril por primera vez desde el 30 de abril. Las causas son los nuevos ataques hutíes a la infraestructura petrolera de Arabia Saudita, el ataque a un buque tanque en el estrecho de Ormuz y la expectativa de una posible escalada del conflicto entre Estados Unidos e Irán tras las elecciones intermedias en Estados Unidos. El domingo 1 de noviembre, siete miembros clave de la OPEP+ celebran una reunión en línea sobre las cuotas para diciembre. Mientras tanto, el gas europeo cotiza por encima de los 1200 dólares por mil metros cúbicos por primera vez desde diciembre de 2022.
1. Mercado petrolero: el Brent y el WTI cierran octubre al alza
Para el Brent, la semana pasada fue una de las más volátiles desde la primavera. El jueves las cotizaciones bajaron hasta los 110–111 dólares ante los reportes de contactos diplomáticos: la parte estadounidense envió a Teherán una carta con la propuesta de reanudar las negociaciones. Ya el viernes la prima por riesgo geopolítico volvió a los precios.
- Brent (contrato de diciembre): hasta 118 dólares por barril intradía, máximo de medio año;
- Brent (contrato de enero): alrededor de 113–114 dólares por barril, más 2,5% en la sesión;
- WTI: alrededor de 103–105 dólares por barril, máximo desde septiembre;
- Diferencial Brent–WTI: se estrechó hasta unos 9 dólares: el crudo estadounidense alcanza al europeo.
Según los analistas, los altos precios del petróleo se mantendrán incluso después del fin del conflicto. Saxo Bank espera que el Brent cotice en un rango de 70–90 dólares en lugar de los 60–70 previos a la guerra: el mercado tendrá que reponer inventarios y el riesgo de reanudación de las hostilidades no desaparecerá.
2. Oriente Medio: ataques a Ras Tanura, Abqaiq y Rabigh
La principal fuente de tensión para las petroleras y los operadores es la escalada en la península arábiga. Los hutíes anunciaron seis ataques contra instalaciones de Arabia Saudita, entre ellos:
- a la refinería de Ras Tanura con capacidad de 550 mil barriles diarios (segundo ataque en la semana);
- a la refinería de Rabigh;
- a una instalación de Saudi Aramco en Abqaiq;
- al oleoducto Este–Oeste, por el cual el reino desvía la exportación al mar Rojo evitando el estrecho de Ormuz. A principios de octubre el bombeo por este se había recuperado hasta 5,8 millones de barriles diarios.
Riad aún no ha confirmado oficialmente estos ataques. No obstante, el mercado percibe las interrupciones del suministro de crudo de Oriente Medio como un riesgo real. El viernes, el servicio británico UKMTO también reportó un buque tanque en el estrecho de Ormuz dañado por artefactos explosivos adheridos desde una embarcación menor.
3. OPEP+: la reunión del 1 de noviembre y las cuotas para 2027
Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán celebran una reunión el domingo. Según fuentes de la alianza, el escenario base es mantener las cuotas de diciembre sin cambios. Será la tercera pausa consecutiva tras seis meses de incremento gradual de la producción.
Cuotas de la OPEP+ para noviembre de 2026
- Arabia Saudita — 10,5 millones de barriles diarios;
- Rusia — 9,9 millones de barriles diarios;
- Irak — 4,4 millones de barriles diarios;
- Kuwait — 2,7 millones de barriles diarios;
- Kazajistán — 1,6 millones, Argelia — 1,0 millones, Omán — 0,8 millones de barriles diarios.
La decisión es en gran medida simbólica: la producción efectiva en el golfo Pérsico sigue muy por debajo de las cuotas. Para los inversionistas son más importantes las señales sobre la política para 2027. La alianza mantiene cerca de 2 millones de barriles diarios de recortes introducidos en 2022 y aún no ha concluido la auditoría de las capacidades productivas de sus miembros, con cuyos resultados se fijarán los nuevos niveles base. La reunión ministerial plena de la OPEP+ está prevista para el 29 de noviembre.
4. Balance de oferta y demanda: los inventarios se reducen
Según la AIE, la demanda mundial de petróleo en 2026 caerá en 2,6 millones de barriles diarios, hasta 102,4 millones. La oferta bajará aún más: en 5,8 millones de barriles diarios. Como resultado, el mercado se mantiene en déficit hasta fin de año:
- a fines de septiembre los inventarios mundiales de petróleo estaban 509 millones de barriles por debajo del nivel de fines de febrero;
- de las reservas estratégicas de los países de la AIE ya se han liberado cerca de 330 millones de barriles, y se decidió liberar los volúmenes restantes más rápido, en primer lugar diésel;
- el déficit de destilados medios, según el pronóstico de la agencia, se mantendrá también en 2027.
La OPEP también recortó su pronóstico de crecimiento de la demanda mundial para 2026: hasta 400 mil barriles diarios frente a los 1,4 millones iniciales.
5. Asia: China regresa a las compras
Las importaciones de petróleo de China en octubre, según estimaciones, superarán los 10 millones de barriles diarios, el máximo desde marzo. Las refinerías chinas reciben partidas contratadas a principios de agosto, cuando el Brent bajaba por debajo de los 80 dólares. Los inventarios comerciales en China se estiman en unos 1,19 mil millones de barriles, y con el aumento de las importaciones su reducción podría detenerse. Para los exportadores esto es un apoyo a la demanda. Para los proveedores rusos la situación es más compleja: India compra con más actividad crudo de Oriente Medio, y las exportaciones desde los países del golfo Pérsico en septiembre se recuperaron hasta cerca del 75% del nivel previo a la guerra.
6. Petróleo y petrolíferos rusos: los descuentos del Urals y la prohibición de exportar diésel
Para el sector petrolero y gasífero ruso, octubre transcurrió de forma ambivalente. Los precios absolutos del Urals subieron siguiendo al Brent, pero los descuentos se ampliaron. En el puerto de Novorossiysk el descuento para las partidas Suezmax alcanzó los 28,85 dólares por barril, el máximo desde marzo, y las tarifas de flete marcaron máximos históricos. En el mercado interno de petrolíferos las autoridades continúan con la regulación manual:
- la prohibición de exportar gasolina para todos los participantes del mercado está vigente hasta el 31 de enero de 2027;
- la prohibición de exportar diésel para los productores vencía el 31 de octubre. Según datos del sector, se planea prorrogarla hasta fines de 2026 manteniendo los suministros por cuotas;
- tras las negociaciones de los presidentes de Rusia y Estados Unidos el 9 de octubre, las sanciones estadounidenses al diésel ruso quedaron suspendidas por medio año, hasta el 7 de abril de 2027;
- la Duma de Estado aprobó en primera lectura el presupuesto para 2027–2029, en el que se establece un precio base del petróleo más bajo para el cálculo de los ingresos petroleros y gasíferos.
7. Mercado de gas de Europa: el TTF por encima de €100 por MWh
El gas europeo se encareció hasta máximos de casi cuatro años. El precio del día siguiente en el hub TTF alcanzó el viernes cerca de €104 por MWh (unos 1204 dólares por mil metros cúbicos), y el futuro de diciembre, alrededor de €103. Según GIE, al 26 de octubre los almacenes subterráneos de gas de la UE estaban llenos en un 74,9% (80 mil millones de metros cúbicos), notablemente por debajo del nivel del año pasado. Europa compite con los compradores asiáticos por las partidas de GNL, y el director de Gazprom, Alexéi Miller, admitió que en un invierno frío los precios máximos podrían subir hasta los 2500 dólares por mil metros cúbicos.
8. Carbón y sector eléctrico: el gas se encarece, el carbón regresa
El encarecimiento del GNL devolvió la demanda de carbón a Asia. El carbón energético Newcastle cotiza cerca de 150 dólares por tonelada, en la proximidad de máximos de tres años, un 45% más caro que hace un año. En términos de unidad de energía, el carbón es aproximadamente un 80% más barato que el GNL, por lo que China, Japón y Corea del Sur podrían aumentar sus importaciones en cerca de 20 millones de toneladas en el cuarto trimestre. Para las compañías generadoras esto implica un aumento de los costos de combustible y electricidad; para los exportadores de carbón, un cierre de año sólido.
9. Energías renovables y transición energética: rumbo a la COP31
El foco de las energías renovables es la conferencia climática COP31, que se celebrará en Antalya del 9 al 20 de noviembre. La presidencia de Turquía y Australia impulsa el objetivo «35 para 35»: llevar la participación de la electricidad en el consumo final mundial de energía al 35% para 2035. En noviembre la AIE también presentará el informe Renewables 2026 y el World Energy Outlook 2026. La crisis energética de 2026 reforzó el interés por la seguridad energética, la electrificación y los acumuladores de energía.
Qué seguir por los participantes del mercado en la semana
- 1 de noviembre — decisión de la OPEP+ sobre la producción para diciembre y señales sobre las cuotas para 2027;
- 3 de noviembre — elecciones intermedias en Estados Unidos: el mercado teme una reanudación de los ataques contra Irán después de ellas;
- la navegación en el estrecho de Ormuz y los ataques a refinerías y oleoductos sauditas;
- la extracción de gas de los almacenes subterráneos europeos y la dinámica del TTF con la llegada del frío;
- la decisión final del gobierno de la Federación de Rusia sobre la exportación de diésel.
A principios de noviembre los mercados de materias primas están determinados ante todo por la geopolítica y el déficit de inventarios. Para los inversionistas y las compañías petroleras y de combustibles esto implica una alta volatilidad de los precios del petróleo, el gas, el carbón y los petrolíferos al menos hasta fin de año.