Mercado del petróleo: Brent en 115 dólares, WTI por encima de 100
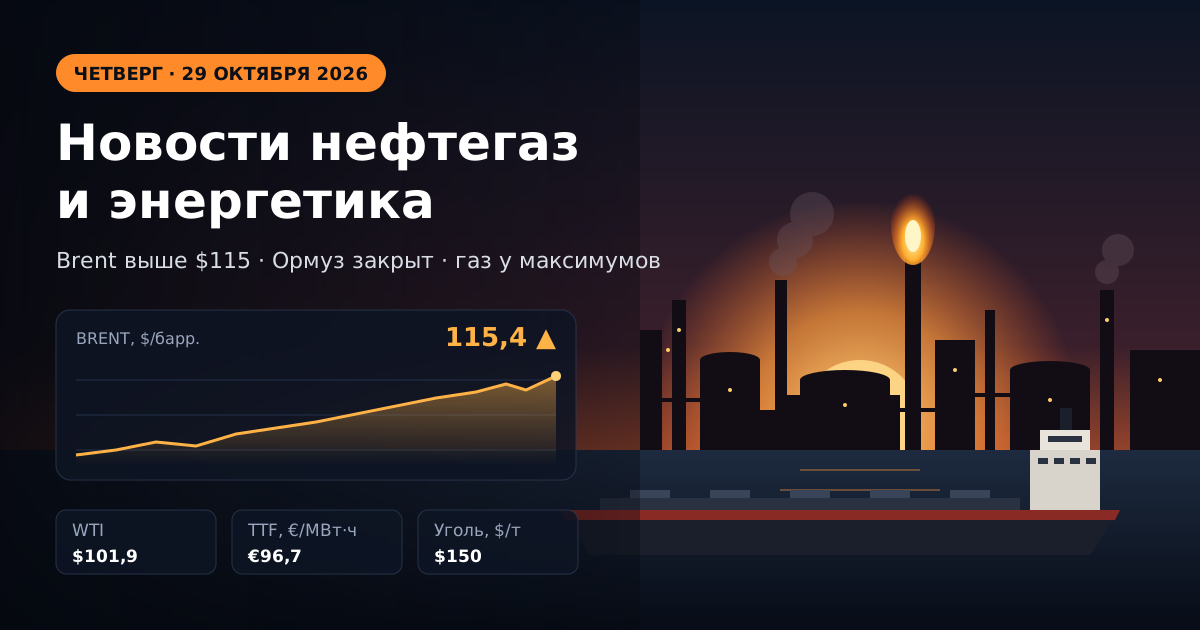
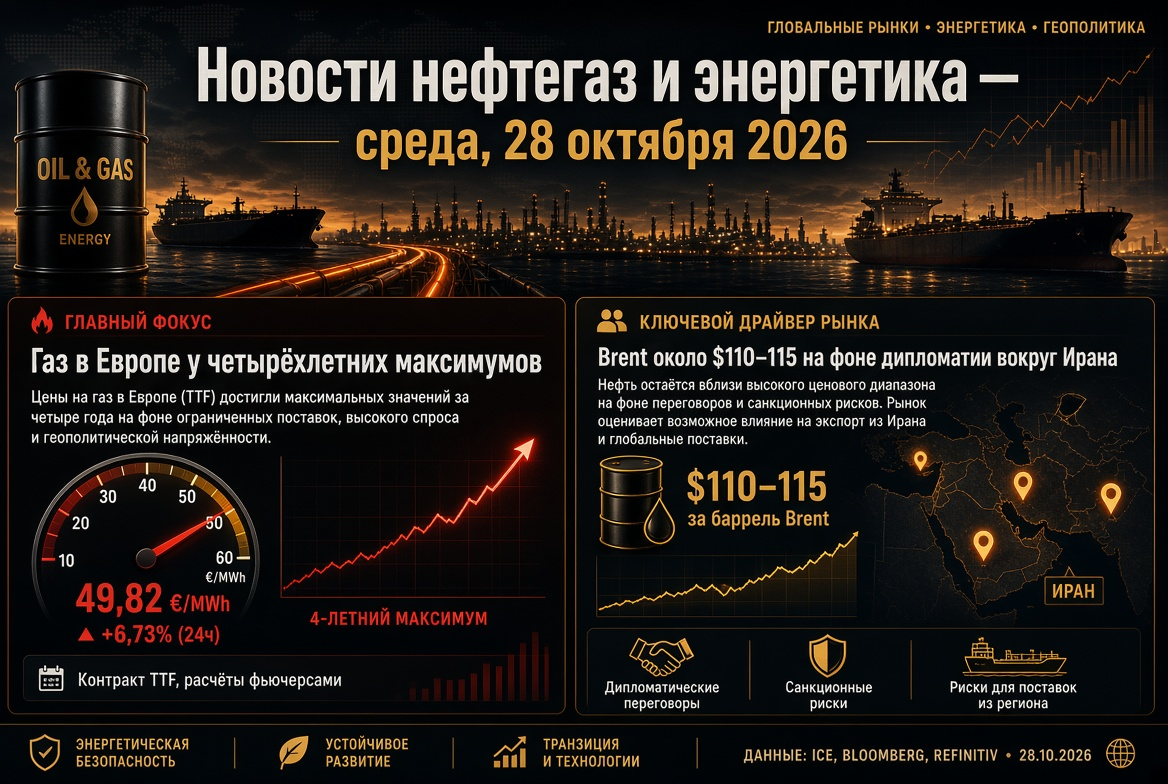
Al cierre de las operaciones del 28 de octubre, el futuro de diciembre sobre el Brent en ICE sumaba alrededor de 1.2–1.4% y se mantenía en el rango de 114.7–115.5 dólares por barril, recuperando la caída de la sesión anterior. El WTI estadounidense se fortaleció hasta 101–102 dólares. En el mes, el Brent se encareció aproximadamente 20%, y frente al año pasado, casi 80%.
Principales impulsores de las cotizaciones del petróleo
- Golpe a Ras Tanura. Los hutíes afirmaron haber realizado un ataque con misiles contra una refinería con capacidad de 550 mil barriles diarios. Riad no confirmó el hecho, sin embargo Ras Tanura es uno de los dos principales nodos de exportación del reino, y el mercado descontó el riesgo de inmediato.
- Inventarios en EE. UU. El API registró una reducción de los inventarios de petróleo de 2.03 millones de barriles frente a un aumento esperado de 0.8 millones, lo que apoyó al WTI.
- Incertidumbre política. Las elecciones en Israel concluyeron en un virtual punto muerto: ni Benjamín Netanyahu ni Gadi Eisenkot obtuvieron un camino claro hacia la mayoría.
- Estructura de la curva. El contrato de enero del Brent cotiza notablemente por debajo del de diciembre (alrededor de 111 dólares), y el diferencial Brent–WTI se amplió aproximadamente hasta 14 dólares: la prima de guerra se concentra precisamente en el referente europeo.
Estrecho de Ormuz: el principal riesgo para la oferta mundial de petróleo y GNL
El Cuerpo de la Guardia Revolucionaria Islámica declaró oficialmente cerrado el estrecho el 26 de octubre, y la Organización Marítima Internacional advirtió el 27 de octubre sobre peligro de minas en la ruta y la imposibilidad de garantizar un paso seguro. La parte iraní informó sobre un buque tanque que se incendió tras la explosión de una mina en una ruta "no autorizada", y extendió el bloqueo al golfo de Omán.
En la vía negociadora, Teherán plantea siete condiciones para abrir el estrecho, entre ellas el levantamiento del bloqueo naval estadounidense, una excepción para las sanciones petroleras y la desbloqueo de al menos 12 mil millones de dólares en activos. Según la versión iraní, el movimiento de buques tanque podría restablecerse en 4–5 días tras el cumplimiento de las exigencias. Un detalle importante para el mercado: considerando las rutas alternativas, las exportaciones de petróleo de Medio Oriente en la semana hasta el 18 de octubre superaban los 24 millones de barriles diarios, es decir, por encima del nivel previo a la guerra. El déficit físico, por lo tanto, está parcialmente compensado, pero el costo del flete y de los seguros sigue siendo extremo.
OPEP+: la reunión del 1 de noviembre y las cuotas para 2027
Siete participantes clave de la alianza —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— se reunirán el domingo 1 de noviembre. En octubre y noviembre las cuotas se mantuvieron sin cambios: 10.5 millones de b/d para Arabia Saudita, 9.9 millones de b/d para Rusia, 4.4 millones de b/d para Irak.
- La producción efectiva de los siete en agosto fue de alrededor de 25 millones de b/d, aproximadamente 5 millones de b/d por debajo del nivel de febrero previo a la guerra.
- Los aumentos de cuotas en 2026 quedaron mayoritariamente en el papel debido a las interrupciones de las exportaciones a través de Ormuz.
- La revisión de las capacidades de producción, necesaria para distribuir las cuotas de 2027, fue postergada; el escenario base del mercado es la continuidad de la política actual.
Gas y GNL: Europa entra al invierno con las reservas más bajas desde 2009
El hub neerlandés TTF cotiza alrededor de 96–97 euros por MWh, el máximo desde diciembre de 2022. Desde el inicio del año, los precios del gas en Europa se han más que triplicado. El llenado de los almacenes subterráneos de la UE es de alrededor de 74.6%, el indicador más bajo para esta época del año en toda la historia de registros, aproximadamente 14 puntos porcentuales por debajo del promedio quinquenal.
- La caída del GNL catarí sigue siendo el factor clave del déficit en el mercado de gas natural licuado.
- La competencia con Asia por los cargamentos flexibles de GNL obliga a Europa a pagar de más.
- Los suministros noruegos se vieron contenidos en otoño por reparaciones no programadas.
- Henry Hub en EE. UU. se mantiene cerca de 3 dólares por MMBtu, lo que refuerza la economía de los exportadores estadounidenses de GNL.
Para la industria de alto consumo energético y la generación de Europa, esto significa precios elevados de la electricidad en el pico invernal y riesgo de restricción del consumo en caso de clima frío.
Rusia: ingresos récord por exportaciones y señales de flexibilización de sanciones
Las exportaciones marítimas de petróleo ruso en la semana hasta el 25 de octubre crecieron hasta 3.85 millones de b/d, y su valor semanal alcanzó 2 mil 760 millones de dólares, el máximo de todo el período del conflicto. La caída del precio del Urals fue compensada por el aumento de los embarques y el encarecimiento del ESPO. Al mismo tiempo, el promedio de cuatro semanas disminuyó a 3.55 millones de b/d, y los operadores esperan una reducción de los embarques desde los puertos occidentales en noviembre debido al aumento de la carga de las refinerías y la conclusión de la navegación por la Ruta del Mar del Norte.
Agenda de sanciones
- El 28 de octubre se envió a exportación el cuarto buque tanque con diésel ruso en el marco del acuerdo entre Moscú y Washington del 9 de octubre.
- Las partes, según la prensa económica, discuten el regreso de compañías estadounidenses al mercado petrolero ruso y la reanudación de los suministros por el oleoducto "Druzhba" a Europa.
- Hungría busca extender la excepción estadounidense para las compras de petróleo ruso, que vence el 21 de noviembre.
Productos refinados y refinerías: déficit de diésel y regulación del mercado interno
El segmento de productos refinados sigue siendo el eslabón más tenso del sector energético mundial. En EE. UU., los inventarios de destilados se mantuvieron durante el otoño notablemente por debajo de la norma quinquenal, y la carga de las refinerías disminuye conforme avanzan las reparaciones estacionales.
En Rusia rige la prohibición de exportar gasolina, diésel y combustible naval desde el 1 de agosto de 2026 hasta el 31 de enero de 2027, con cuotas para parte de los exportadores de diésel. El precio minorista promedio del litro de gasolina a mediados de octubre fue de alrededor de 78.7 rublos. El Ministerio de Energía propuso al gobierno opciones de apoyo a la importación de combustibles, una de las cuales contempla un aumento de los precios minoristas de 2.1 rublos por litro. Los ataques con drones a refinerías, las reparaciones prolongadas y las restricciones sancionatorias sobre equipos siguen presionando el margen de la refinación.
Carbón y sector eléctrico: el regreso del carbón en Asia
El carbón energético Newcastle se mantiene cerca de 150 dólares por tonelada, con un alza de más de 40% en el año; el 6 de octubre las cotizaciones alcanzaron 152.2 dólares, el máximo desde octubre de 2024. El encarecimiento del GNL estimula el cambio de la generación asiática hacia el carbón, y la incertidumbre sobre las reglas de exportación de Indonesia prolonga las negociaciones de contratos para 2027. Para las compañías carboníferas de Australia, Indonesia, Rusia y Sudáfrica, esta es una ventana de rentabilidad elevada.
Energías renovables y transición energética: récords en medio de la crisis
Según estimaciones de la AIE, en 2026 las fuentes renovables superarán por primera vez al carbón como la mayor fuente de generación eléctrica del mundo, y la generación solar aventajará a la eólica. En India, la generación solar y eólica en el primer semestre creció más de 25%. La crisis energética acelera las inversiones en renovables, sistemas de almacenamiento de energía y redes, sin embargo los picos de demanda vespertinos siguen siendo cubiertos por gas y carbón, y la falta de flexibilidad provoca una mayor frecuencia de precios negativos en el mercado mayorista.
Lo que es importante para inversionistas y participantes del mercado energético el 29 de octubre
- Ormuz e Irán: cualquier señal de progreso en las negociaciones puede retirar rápidamente parte de la prima del Brent; una escalada hasta las elecciones intermedias en EE. UU. del 3 de noviembre abriría el camino hacia 120 dólares.
- Confirmación de daños en Ras Tanura: factor clave para el mercado de productos refinados de Asia y Medio Oriente.
- OPEP+ del 1 de noviembre: se espera la continuidad de las cuotas; una sorpresa sería la discusión de cuotas para 2027.
- Gas: los pronósticos meteorológicos y el ritmo de extracción de los almacenes subterráneos determinarán si el TTF se mantiene por debajo de 100 euros.
- Sanciones contra Rusia: las decisiones sobre Hungría, el "acuerdo del diésel" y el acceso de compañías estadounidenses son un indicador de una posible reconfiguración de los flujos mundiales de petróleo.
El mercado de petróleo y gas a finales de octubre de 2026 sigue siendo un mercado de oferta y geopolítica: el petróleo, el gas, el carbón y los productos refinados cotizan simultáneamente con una prima de riesgo, y la transición energética se acelera precisamente en medio de la crisis de los energéticos tradicionales.