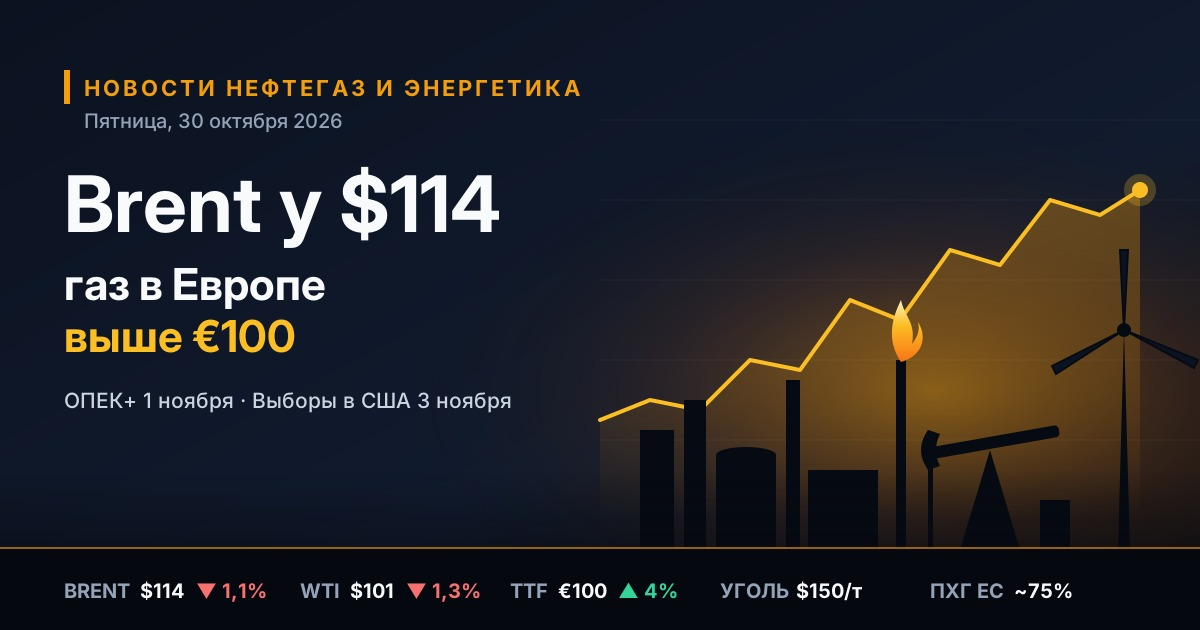
Noticias de petróleo, gas y energía al 31 de octubre de 2026 muestran que el complejo mundial de combustible y energía (ТЭК) enfrenta el invierno con precios muy altos. El petróleo Brent se mantiene por encima de los $110 por barril y los ataques a buques tanque en el estrecho de Ormuz continúan. El gas europeo se encareció hasta los €100 por MWh por primera vez desde 2022, y la OPEP+ se prepara para discutir las cuotas de diciembre. A continuación, los principales acontecimientos del mercado de materias primas y energético de la semana y lo que significan para los inversionistas y para las empresas petroleras y de combustibles.
Cifras clave de la semana en los mercados del complejo de combustible y energía
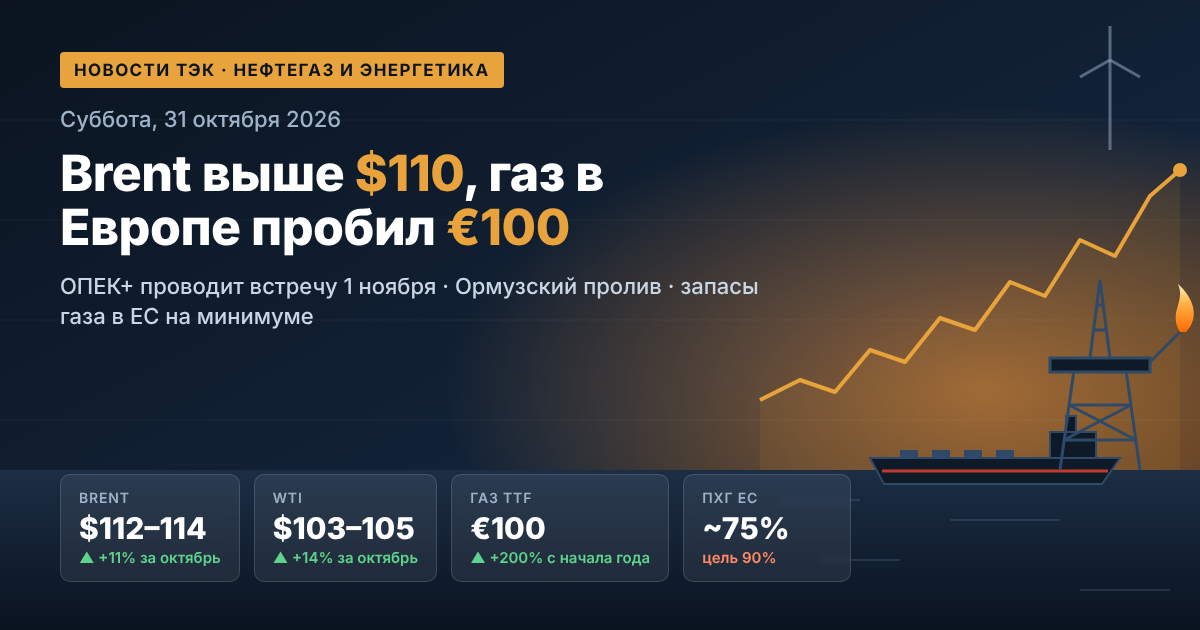
- Petróleo Brent (futuro de enero): $112–114 por barril; el viernes llegó a subir hasta $114,06 durante la jornada.
- WTI: alrededor de $103–105 por barril; la diferencia con el Brent se redujo a unos $9.
- Crecimiento en octubre: el Brent se encareció cerca de 11% y el WTI, 14%.
- Gas TTF: alrededor de €100 por MWh; desde inicio de año el precio subió más de 200%.
- Reservas de gas en almacenamientos de la UE: cerca de 75%, frente a la referencia habitual de 90% al 1 de noviembre.
Mercado del petróleo: la prima geopolítica vuelve a crecer
El jueves por la noche los precios del petróleo bajaron: el mercado reaccionó a nuevos intentos de resolver diplomáticamente el conflicto en Medio Oriente, y el Brent cayó hasta unos $110. El viernes por la mañana las cotizaciones recuperaron la caída tras la noticia de un ataque a un buque tanque en el estrecho de Ormuz. Los inversionistas constataron que la amenaza a los suministros de crudo no ha desaparecido.
La situación es contradictoria. Las exportaciones de petróleo de Medio Oriente se recuperaron casi hasta 80% del nivel previo a la guerra, y el flujo a través del estrecho de Ormuz aumentó a 10,9 millones de barriles diarios. Al mismo tiempo, desde principios de octubre se han registrado más de 28 ataques contra embarcaciones en el estrecho y aguas aledañas. Por ello hay más crudo físico en el mercado, pero la prima de riesgo sigue siendo elevada.
Qué influirá en el petróleo en las próximas semanas
- El avance de las negociaciones indirectas entre Estados Unidos e Irán, así como los contactos entre Riad y Teherán.
- La seguridad de la navegación en el estrecho de Ormuz y el costo del seguro de los buques tanque.
- Las elecciones parlamentarias en Israel y las elecciones en Estados Unidos, que podrían aumentar la volatilidad.
- La revisión de los pronósticos de demanda: la OPEP redujo su estimación de crecimiento del consumo mundial de petróleo en 2026 a 0,4 millones de b/d desde 1,4 millones de b/d.
OPEP+: reunión del 1 de noviembre y preparación de cuotas para 2027
El domingo 1 de noviembre, siete países clave de la OPEP+ celebrarán una reunión en línea: Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán. El mercado espera que los niveles objetivo de producción para diciembre no cambien. Los parámetros vigentes son:
- Arabia Saudita — 10,5 millones de b/d;
- Rusia — 9,9 millones de b/d;
- Irak — 4,4 millones de b/d;
- Kuwait — 2,7 millones de b/d;
- Kazajistán — 1,6 millones de b/d;
- Argelia — 1,0 millones de b/d, Omán — 0,8 millones de b/d.
En septiembre la alianza devolvió por completo al mercado 1,65 millones de b/d de los recortes voluntarios de 2023, pero en la práctica buena parte de esos volúmenes no apareció. En agosto los siete países producían cerca de 25 millones de b/d, aproximadamente 5 millones de b/d menos que antes de la guerra. Hasta fin de año siguen vigentes otros 2 millones de b/d de recortes de 2022. El tema principal para los inversionistas es la evaluación de la capacidad de producción de los participantes: de ella dependen los niveles base y las cuotas para 2027. La reunión ministerial completa está prevista para el 29 de noviembre.
Gas y GNL: Europa entra al invierno con reservas mínimas
El mercado de gas de Europa es hoy la principal zona de tensión de la energía mundial. El 28 de octubre el futuro TTF superó por primera vez desde 2022 los €100 por MWh, y para el viernes el precio se consolidó en torno a ese nivel. Las causas principales son:
- Escasez de GNL: Catar opera en régimen de fuerza mayor hasta fines de noviembre y los suministros de la región del Golfo Pérsico están parcialmente bloqueados.
- Bajas reservas en almacenamientos: en la UE cerca de 75% y en Alemania alrededor de 61%. Para esta época del año es el mínimo en toda la historia de registros.
- Competencia con Asia por cargamentos de GNL: a mediados de octubre las terminales de regasificación europeas estaban cargadas en promedio solo 37%.
Según la estimación del regulador europeo ACER, la guerra ya incrementó los gastos de la UE en importación de gas en €18–33 mil millones. ENTSOG advierte que, si se mantiene el déficit de GNL, hacia el final del invierno los almacenamientos podrían vaciarse por debajo de 30%. La brecha entre el TTF europeo y el Henry Hub estadounidense (cerca de $3 por MMBtu) creció a aproximadamente $27 por MMBtu. Esto hace muy rentable la exportación de GNL estadounidense.
Energía eléctrica y renovables: la crisis acelera la transición energética
El gas caro encarece de inmediato también la energía eléctrica: en el mercado mayorista el precio en las horas de máxima carga suele fijarlo las centrales de gas. En algunas regiones los gobiernos ya introdujeron medidas de emergencia para ahorrar energía.
Al mismo tiempo, la crisis impulsa el desarrollo de las energías renovables. Según el pronóstico de la AIE, en 2026 las renovables superarán por primera vez al carbón y se convertirán en la mayor fuente de electricidad del mundo. La generación solar crecerá cerca de 600 TWh, y la generación solar superará a la eólica, convirtiéndose en la segunda fuente renovable por volumen después de la hidroeléctrica. Para los importadores de energía de Europa y Asia, la generación propia con renovables es cada vez más una cuestión de seguridad energética.
Carbón: la demanda se sostiene por el gas caro
Con un precio del gas de alrededor de €100 por MWh, las compañías eléctricas de Europa y Asia suelen elegir carbón en lugar de gas. Esto sostiene la demanda de carbón térmico, especialmente entre los importadores asiáticos que compiten con Europa por el GNL. Por otro lado, las rutas del Mar Negro siguen siendo riesgosas para la navegación, lo que complica la logística de algunos proveedores. En suma, el mercado del carbón sigue dependiendo de la situación del gas: mientras el gas sea caro, el carbón tiene demanda estable.
Petróleo ruso: ingresos por encima de las referencias presupuestarias
Para el sector de petróleo y gas ruso, los altos precios mundiales significan ingresos adicionales. En las primeras tres semanas de octubre las compañías recibieron por el Urals en promedio cerca de 8,7 mil rublos ($103,4) por barril, 11% más que en septiembre y aproximadamente 60% por encima del nivel previsto en el presupuesto (la referencia presupuestaria es $59 por barril).
Pero los costos también crecen:
- el descuento del Urals frente al Dated Brent en los puertos del Báltico aumentó a cerca de $21 por barril debido a la competencia con el petróleo de Medio Oriente en el mercado indio;
- el flete de buques tanque Suezmax y Aframax desde los puertos del Báltico y del Mar Negro hacia India subió a un récord de $27–32 por barril;
- la navegación en la región del Mar Negro se volvió notablemente más peligrosa y asegurar las embarcaciones allí es más caro.
Productos petrolíferos y refinerías: el mercado ruso de combustibles bajo gestión manual
El mercado interno de productos petrolíferos en Rusia sigue en el foco de los reguladores. Del 1 de agosto de 2026 al 31 de enero de 2027 está prohibida la exportación de gasolina, diésel y combustible naval. En la Bolsa de San Petersburgo el crecimiento de las cotizaciones está limitado a un paso de 0,01% diario. El 22 de octubre el índice de gasolina Ai-95 en la parte europea del país cayó 13,4%, hasta 69,7 mil rublos por tonelada.
Qué medidas discuten los reguladores
- Limitar el acceso a las subastas bursátiles a los participantes que presentan ofertas a precios inflados.
- Endurecer el control sobre los comerciantes independientes y las compras automáticas en la bolsa.
- Elaborar mecanismos de largo plazo para estabilizar los precios mayoristas junto con el FAS y el Ministerio de Energía.
En el comercio minorista, a mediados de octubre el litro promedio de gasolina costaba cerca de 78,7 rublos y el Ai-95 casi 81 rublos. Para las refinerías y las gasolineras independientes, el margen sigue bajo presión.
Perspectivas para los inversionistas y participantes del mercado del complejo de combustible y energía
La semana del 2 de noviembre podría ser una de las más importantes para el complejo energético mundial en este año. Qué conviene monitorear:
- Los resultados de la reunión de la OPEP+ del 1 de noviembre y las señales sobre las cuotas para 2027.
- Las negociaciones sobre Medio Oriente: si se alcanza una tregua, el Brent podría perder rápidamente hasta $10–15 de prima geopolítica.
- El clima en Europa en noviembre: de él depende la velocidad con que se consuman las reservas de gas y el comportamiento de los precios del gas y la electricidad.
- Las elecciones en Estados Unidos e Israel, capaces de intensificar las oscilaciones en los mercados de materias primas.
En general, el petróleo, el gas y la energía eléctrica siguen en un régimen de déficit y alta volatilidad. Para las empresas extractoras y exportadoras esto representa ingresos extraordinarios, mientras que para los importadores, la refinación y la industria de alto consumo energético significa costos y riesgos crecientes.