Noticias actuales sobre startups y capital de riesgo al 18 de septiembre de 2026: negociaciones de OpenAI sobre una nueva ronda, megarrondas en desarrollo de IA, premio récord para equipos de investigación, nuevos unicornios, brechas en evaluaciones entre Europa y EE. UU., transacciones en India y verificación de la ventana IPO en un entorno de dinero caro
A finales de la tercera semana de septiembre, el mercado global de capital de riesgo vive en dos realidades. Por un lado, la Reserva Federal de EE. UU. aumentó la tasa por primera vez desde 2023 —hasta un 3,75–4,00%—, el rendimiento de los bonos del Tesoro a diez años superó el 5%, y 16 de 18 miembros del comité esperan otro aumento para finales de año. Por otro lado, el capital privado continúa sobrevalorando de manera significativa a los líderes en inteligencia artificial en cuestión de meses. Para los inversionistas de capital de riesgo, el viernes 18 de septiembre se convierte en una prueba: ¿resistirá el apetito por el riesgo el nuevo costo del dinero?
Temas clave en la agenda de capital de riesgo:
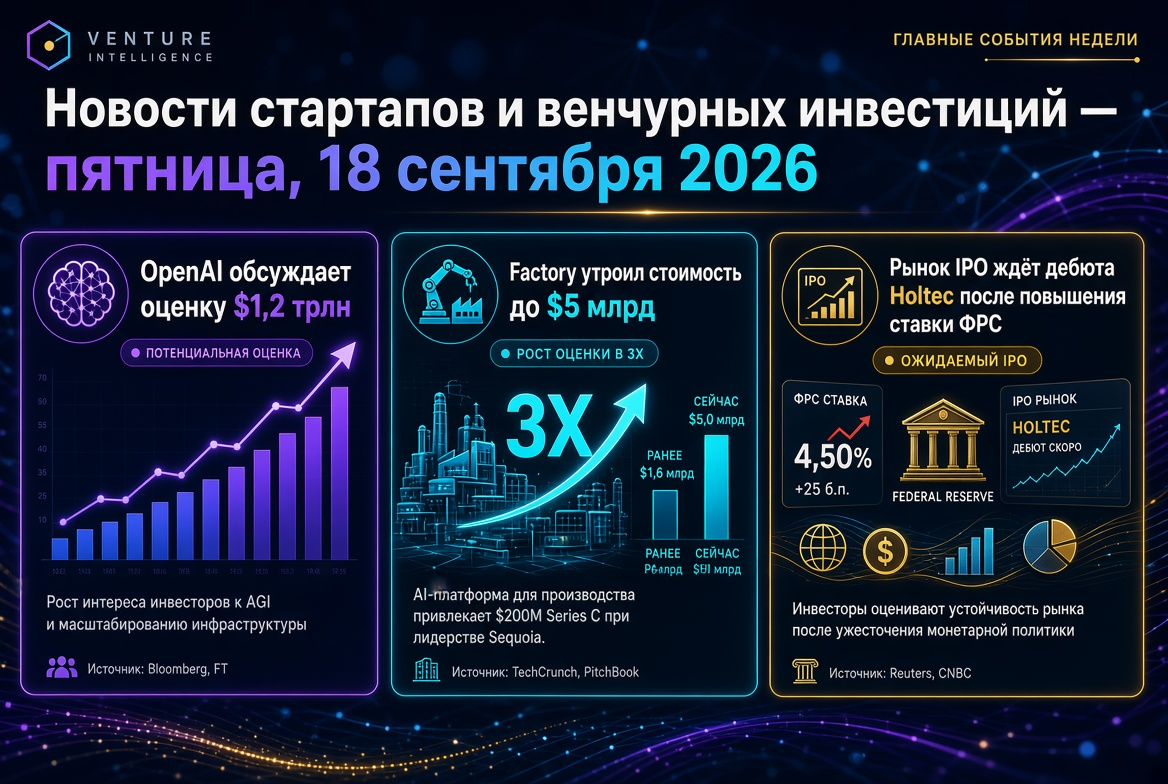
- OpenAI está llevando a cabo negociaciones tempranas sobre una ronda con una valoración superior a $1,2 billones.
- Factory recaudó $200 millones con una valoración de $5 billones —tres veces más que en abril.
- Discovery Loop, fundado por Jeff Dean, busca capital con una valoración de alrededor de $50 billones, sin tener producto ni ingresos.
- Nuevos unicornios: Profound ($1,8 billones), CADDi ($1,2 billones), Thatch ($1 billón).
- Europa: la valoración media de una startup de IA es casi ocho veces más baja que la estadounidense.
- IPO: se espera el debut de Holtec en Nasdaq para el viernes, y Oura está preparando su listado para finales de mes.
OpenAI y la carrera por las valoraciones de billones
OpenAI ha llevado a cabo negociaciones preliminares sobre una nueva ronda de financiación que podría valorar a la empresa en más de $1,2 billones. La iniciativa provino de los inversionistas, y los parámetros del acuerdo aún pueden cambiar. En marzo, la compañía cerró la mayor ronda privada en la historia —$122 billones a una valoración de $852 billones—, por lo que un nuevo umbral significaría un crecimiento de aproximadamente el 41% en menos de seis meses. En agosto, tuvo lugar una recompra de acciones a empleados por $7 billones a la antigua valoración.
La lógica es clara: los documentos para el IPO han sido presentados de forma confidencial, pero el listado se ha pospuesto para 2027, y la ronda privada proporciona capital sin obligaciones de divulgación pública. Los ingresos anuales superaron los $40 billones en julio; sin embargo, el 2025 se cerró con una pérdida neta de $38,5 billones con ingresos de alrededor de $13 billones. El competidor Anthropic, que recaudó $65 billones en mayo con una valoración de $965 billones, según informes de los medios, está preparando su colocación en Nasdaq para el otoño, y en el mercado secundario, sus acciones se comercian con una valoración implícita de alrededor de $1,2 billones. Quien se presente en la bolsa primero establecerá el múltiplo para todo el sector.
Desarrollo de IA: Factory y el precio de las "fábricas de software"
La startup Factory, que crea agentes de IA Droids para la redacción, prueba, revisión y despliegue de código, recaudó $200 millones con una valoración de $5 billones. La ronda fue respaldada por Khosla Ventures, Blackstone y Sequoia Capital; entre los ángeles inversores se encuentran Marc Benioff, Brad Gerstner y Nico Rosberg. La dinámica de la valoración es elocuente:
- abril — Serie C de $150 millones con una valoración de $1,5 billones;
- julio — ampliación de $120 millones con una valoración de $4 billones;
- septiembre — $200 millones con una valoración de $5 billones, habiendo recaudado más de $400 millones en total.
Entre los clientes se encuentran Nvidia, Adobe, Morgan Stanley y Palo Alto Networks. El segmento está sobrecalentado: Cognition recaudó más de $2 billones en septiembre con una valoración de $48 billones, y SpaceX compró al desarrollador Cursor por $60 billones. Los fondos de capital de riesgo deberán determinar si la demanda corporativa es suficiente para varios actores con la misma propuesta.
Premio por equipo: Discovery Loop y Thinking Machines
Discovery Loop, fundado el 5 de agosto por el exjefe científico de Google, Jeff Dean, junto con Sanjay Gemawat, Quoc Le y Oriol Vinyals, está negociando financiamiento con una valoración de alrededor de $50 billones. Semanas antes, se discutió un monto de $1 billón con una valoración de aproximadamente $10 billones. La primera ronda fue liderada por Radical Ventures y Khosla Ventures, con la participación de Lightspeed y Kleiner Perkins; Alphabet actúa como inversor fundador. La empresa tiene la intención de automatizar experimentos científicos, pero aún no cuenta con un producto ni ingresos. Thinking Machines Lab dirigido por Mira Murati está discutiendo paralelamente $1 billón con una valoración de $40 billones. El mercado está pagando no por métricas, sino por acceso a equipos de investigación raros: este es el segmento más arriesgado del ciclo actual.
Nuevos unicornios y rondas de infraestructura de la semana
- Profound — $180 millones en Serie D con una valoración de $1,8 billones bajo la dirección de Sequoia y Kleiner Perkins, siete meses después de la Serie C; la plataforma ayuda a las marcas a posicionarse en las respuestas de búsqueda de IA.
- CADDi — $114 millones en Serie D con una valoración de $1,2 billones; plataforma de datos de IA para la producción industrial.
- Thatch — $108 millones con una valoración de $1 billón de General Catalyst y Index Ventures.
- Lyte — $165 millones en Serie C con una valoración de $1,6 billones; sistemas de percepción para "IA física".
- TAR — $120 millones en Serie A con una valoración de $1 billón de Spark Capital; suministro de energía autónomo para centros de datos.
- Crusoe y Fluidstack — más de $3 billones con valoraciones de alrededor de $30 billones y $1,5 billones, respectivamente.
El denominador común se mantiene: el capital de riesgo se dirige hacia donde hay escasez —cómputo, energía, datos industriales.
Europa: aumento de volúmenes con un descuento de ocho veces
Según datos de PitchBook, la valoración pre-dinero media de una startup de IA en Europa es de €8,3 millones frente a €64,2 millones en EE. UU. Además, la inteligencia artificial representó el 60,2% del valor de las operaciones de capital de riesgo europeas en el primer semestre en comparación con el 37,8% en 2025, y el volumen total alcanzó €44 billones. Entre las rondas recientes se encuentran Integral (€18 millones en Serie A, Mosaic Ventures y Reid Hoffman), Hackuity ($19 millones en Serie B) y Veridion ($20 millones en Serie A). Crane Venture Partners cerró cuatro fondos por $484 millones. Para los inversionistas globales, el descuento europeo es a la vez un riesgo de liquidez y un punto de entrada.
Asia: India incrementa volúmenes semanales
Entre el 7 y el 12 de septiembre, 24 startups indias recaudaron alrededor de $413 millones —un 42% más que la semana anterior. Los líderes: la espacial Pixxel ($100 millones en Serie C de Temasek y Seraphim), la restaurantera Popo Global ($56 millones de Artal Asia) y la marca Nua ($50 millones de Peak XV Partners). Desde el inicio del año, India ha recaudado $16,3 billones en 1,45 mil rondas: menos transacciones, tamaños de cheques más grandes.
IPO y macroeconomía: examen para la ventana de colocaciones
Se espera que el viernes inicien las operaciones de Holtec Nuclear en Nasdaq bajo el símbolo HNUC: 50 millones de acciones en un rango de $15–18, aproximadamente $825 millones en el medio del rango y una valoración de hasta $10,2 billones. La demanda de energía nuclear es impulsada por los centros de datos, pero el sector es heterogéneo: X-energy se comercializa por debajo del precio de colocación, y Standard Nuclear bajó en su primer día. Oura espera un listado antes de finales de septiembre con una valoración superior a $16 billones. La reacción del mercado a la Fed fue contenida para las tecnologías: el Dow perdió un 1,2%, y el Nasdaq apenas cambió. El siguiente referente será la decisión del Banco de Japón.
Rusia y CEI: mercado de transacciones aisladas
Según diversas estimaciones, el mercado de capital de riesgo ruso en el primer semestre de 2026 se redujo aproximadamente a la mitad, y el número de inversionistas activos cayó de 50 a 33; uno de los métodos estima el volumen en solo $29,3 millones. En la CEI, el 92% de las inversiones provino de la ronda del marketplace uzbeko Uzum por $131,5 millones, y Uzbekistán representó 44 de las 58 transacciones de la región. El capital se concentra en empresas maduras con ingresos confirmados.
Qué significa esto para los inversionistas de capital de riesgo y fondos
- La tasa de descuento ha aumentado, y las valoraciones de los líderes también. La brecha entre la élite de IA y el resto del mercado se ampliará; las etapas tardías fuera de IA enfrentarán una revisión de los múltiplos.
- La velocidad de sobrevaloración es un riesgo en sí misma. Un triplicado en cinco meses requiere verificar la retención de ingresos, no solo las tasas de crecimiento.
- Apostar por equipos sin producto está justificado solo en una lógica de cartera y con una participación limitada del fondo.
- La geografía proporciona arbitraje. El descuento europeo y las primeras rondas en India parecen más atractivas que los segmentos sobrecalentados de EE. UU.
- La liquidez determinará el otoño. Los debuts de Holtec y Oura mostrarán si el mercado público está listo para aceptar nuevas colocaciones con rendimientos superiores al 5%.
El mercado de capital de riesgo entra en la última década de septiembre con valoraciones privadas récord y el costo del dinero más alto en tres años. Los startups que pueden demostrar a los inversionistas no solo potencial, sino economía, prevalecerán.