Mercado del petróleo: primera corrección semanal en tres semanas
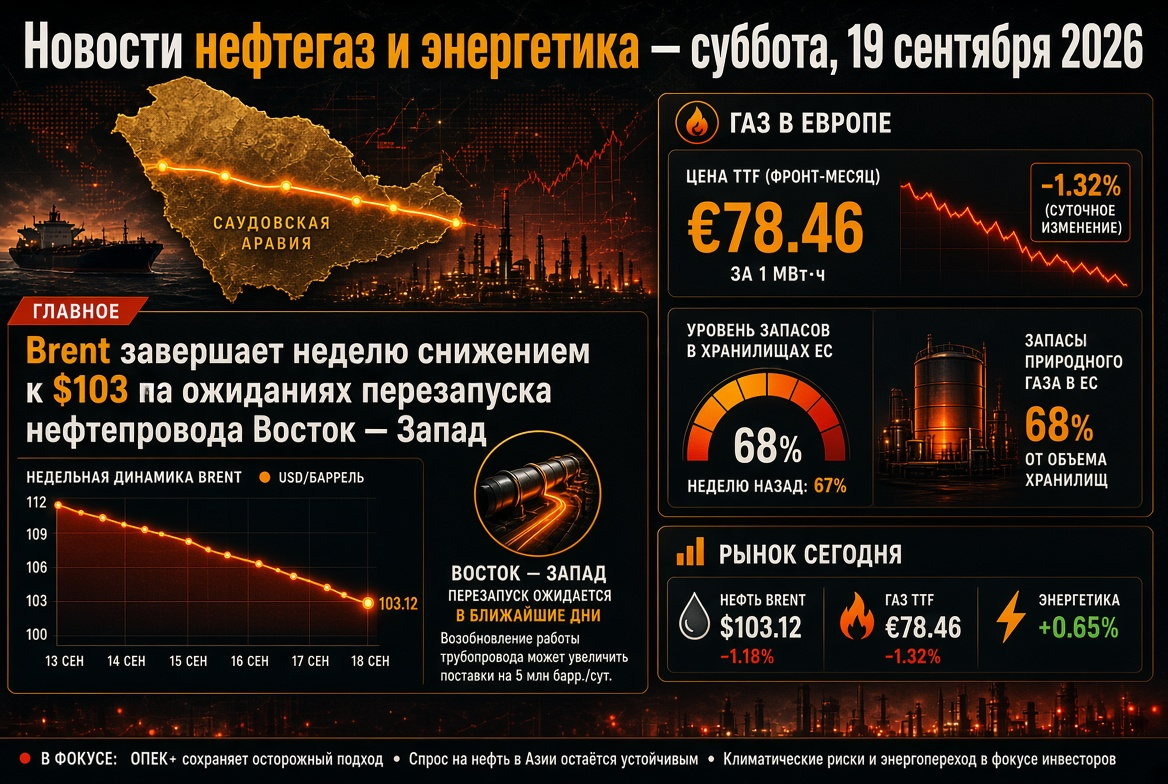
El viernes, el petróleo cayó por tercera sesión consecutiva: Brent descendió a $102,5–103,5 por barril, y WTI a $100, cayendo brevemente por debajo de esta marca. Al final de la semana, Brent pierde alrededor del 2%, aunque todavía el lunes los precios habían subido a $108, un máximo casi de cuatro meses.
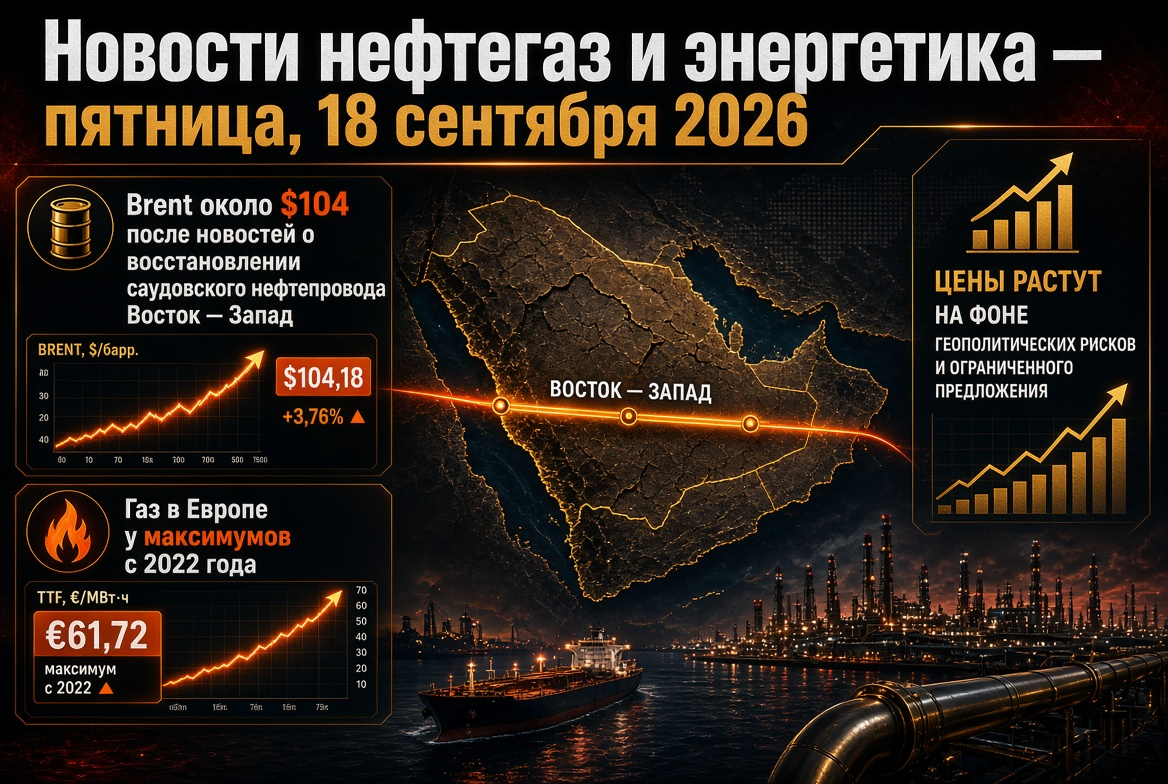
- Miércoles: caída de casi el 3%, a $105,7, la más pronunciada en tres semanas, tras informes sobre un inminente reinicio parcial del oleoducto saudí Este-Oeste.
- Jueves: Brent cerró a $104,82, y WTI a $101,91 por barril.
- En un mes: WTI ha aumentado alrededor del 18–19%, Brent en aproximadamente un 13%; en comparación con los niveles del año pasado, el petróleo es más caro en más del 50%.
Los analistas coinciden en que la situación fundamental no justifica una caída prolongada del Brent por debajo de $100. La curva de futuros sigue en profunda backwardation: el contrato de diciembre es casi $5 más barato que el de noviembre; el mercado paga una prima por la entrega inmediata.
Medio Oriente: Este-Oeste, Mar Rojo y Ormuz
El oleoducto Este-Oeste, con una capacidad de hasta 7 millones de barriles por día, es la principal ruta alternativa al estrecho de Ormuz, por donde han transitado hasta 5 millones de barriles por día en los últimos meses. Tras los ataques de drones, tres estaciones de bombeo han resultado dañadas, y las cargas desde Yanbu se han interrumpido. Riyad espera recuperar alrededor de la mitad de su capacidad en cuestión de días; la recuperación completa tomará de cinco a seis semanas.
- Rutas alternativas: Arabia Saudita ofrece a las refinerías asiáticas entregas adicionales a través de transbordos "bordo a bordo" en el puerto omaní de Sohar.
- Mar Rojo: los hutíes han tomado Mocha, las islas Perim y Hanish y han declarado un bloqueo a los puertos saudíes; el jueves, las partes se atacaron nuevamente a través de la frontera.
- Ormuz: el estrecho está prácticamente cerrado para la navegación comercial, no hay negociaciones directas entre EE. UU. e Irán, y se mantiene el bloqueo marítimo a los puertos iraníes.
- Producción: Arabia Saudita informó de una caída en la producción en agosto a su mínimo desde 1990.
La AIE advierte que las interrupciones en el suministro ya están obligando a los consumidores a reducir su demanda de petróleo.
Productos petroleros y refinerías: el diésel sigue siendo el epicentro de la escasez
- El crack spread del diésel en EE. UU. alcanzó el miércoles un récord de $117,97 por barril; el gasóleo europeo está en picos históricos.
- El diésel en la bolsa de Nueva York se sitúa alrededor de $5,05–5,25 por galón; el precio minorista en EE. UU. es un récord de $6,23 por galón, y la gasolina está a $4,32.
- Las existencias de destilados en EE. UU. han crecido por tercera semana consecutiva: +1,6 millones, hasta 107,9 millones de barriles — la primera señal de enfriamiento.
El diésel en Europa es aproximadamente un 70% más caro que los niveles de febrero. Para las refinerías fuera de la zona de conflicto, este es un período de supermargen, mientras que para las compañías de combustible, la aviación y la logística, es un choque de costos.
Gas y GNL: Europa entra en la temporada de calefacción con un 68% de reservas
Los futuros TTF subieron el viernes un 1,5–2%, a €77–78 por MWh, tras €82 el miércoles; en términos interanuales, el gas en Europa ha subido aproximadamente un 140%. Los almacenes de la UE están llenos en alrededor del 68% — 16 puntos porcentuales por debajo de la norma de cinco años y cerca de mínimos en dos décadas.
- Catar: el estado de fuerza mayor sobre los suministros de GNL se ha extendido hasta noviembre; aproximadamente el 17% de la capacidad de Ras Laffan está fuera de servicio, con reparaciones que se estiman en tres a cinco años.
- Asia: el GNL al contado cuesta $26–28 por millón de BTU — el máximo desde 2022; la demanda de GNL en la región puede reducirse entre el 3 y el 10% al final del año, y algunos compradores del sur de Asia están rechazando ofertas caras.
- Noruega: las reparaciones programadas reducen temporalmente los suministros por tubería.
- EE. UU.: Henry Hub se sitúa alrededor de $2,86 por millón de BTU; el spread récord respalda a los exportadores estadounidenses de GNL.
Rusia y Ucrania: el alto el fuego sobre los objetos energéticos no se ha confirmado, las exportaciones de combustible están limitadas
El acuerdo anunciado por Washington el 14 de septiembre para interrumpir los ataques a la energía en la práctica no está funcionando: en una semana se han atacado refinerías en Syzran y Yaroslavl, y continúan los ataques a la infraestructura ucraniana. Moscú calificó la idea de "buena", mientras que Kiev está dispuesto a la desescalada con garantías de socios.
- La prohibición de exportar diésel para los productores, según informes de fuentes del sector, se extiende hasta finales de octubre; para los no productores, se aplica hasta el 31 de enero de 2027.
- La prohibición total de exportar gasolina se extiende hasta el 31 de enero de 2027; la exportación de queroseno está limitada hasta el 30 de noviembre.
- Tras los ataques de drones, seis grandes refinerías rusas han reducido su producción.
Para el mercado mundial de productos petroleros, la falta de diésel ruso es uno de los factores que contribuye a una prima récord en los destilados medios.
Asia: India y China dividen los barriles disponibles
Las importaciones de petróleo ruso en India cayeron en agosto a aproximadamente 2,1 millones de barriles por día frente a 2,7–2,8 millones de barriles por día en julio: esto se debió a las reparaciones de las refinerías, a la menor disponibilidad de crudo y a las compras agresivas de los procesadores chinos. La corrección del Brent desde los picos proporciona un respiro a India — la rupia se mantiene alrededor de 95,8 por dólar. El yuan, por el contrario, se ha fortalecido hasta un máximo de cuatro años, barateando la importación de energía para China.
Electricidad, energías renovables y nuclear: el cambio estructural se acelera
- Energías Renovables: según la AIE, la producción de fuentes renovables crecerá aproximadamente 1000 TWh al año hasta 2030, de los cuales más de 600 TWh provendrán de la generación solar; la participación de fuentes de bajo carbono en la electricidad mundial aumentará del 42% al 50%.
- Nuclear: uranio a alrededor de $90 por libra; EE. UU. y Arabia Saudita firmaron un acuerdo sobre energía nuclear pacífica, y en Corea del Sur se completó la unidad de energía Saeul 3. La sequía de verano ha limitado, sin embargo, la operación de las plantas nucleares en Europa.
- Punto crítico: los plazos de entrega de grandes turbinas de gas superan el ciclo de construcción de la propia planta de energía.
El gas caro mejora la economía de las energías renovables y los sistemas de almacenamiento, sin embargo, el aumento de las tasas encarece el capital para las redes y nuevos proyectos.
Carbón: asegurando la red eléctrica de Asia
El carbón energético en Newcastle se mantiene alrededor de $145 por tonelada. El noreste de Asia está reemplazando el caro GNL con carbón y generación nuclear, respaldando la demanda y a los exportadores — Australia, Indonesia, Rusia y Sudáfrica. La tendencia a largo plazo no cambia: según la AIE, la participación del carbón en la generación mundial disminuirá del 34% en 2025 al 27% para 2030, por lo que los grandes productores no se apresuran a invertir en nuevas minas.
Macroeconomía: las tasas de interés aumentan en línea con la inflación energética
La Reserva Federal de EE. UU. elevó el 16 de septiembre la tasa en 25 puntos básicos, hasta 3,75–4,00% — la primera vez desde 2023; el viernes, el Banco de Japón también elevó la tasa. El rendimiento de los bonos a 10 años de EE. UU. es de aproximadamente 4,95%. El número de plataformas de perforación en EE. UU. ha crecido según los últimos datos a 591 (450 de petróleo, 132 de gas) frente a 539 hace un año: las empresas de shale responden a los precios, pero de manera cautelosa.
Qué monitorear para inversores y participantes del mercado energético
- El reinicio efectivo del oleoducto Este-Oeste y la reanudación de las cargas desde Yanbu.
- La navegación a través de los estrechos de Ormuz y Bab-el-Mandeb, nuevos ataques a la infraestructura.
- El estado del alto el fuego energético entre Rusia y Ucrania y la situación de las refinerías rusas.
- La formalización oficial de la extensión de la prohibición de exportación de diésel desde Rusia.
- La dinámica del TTF, el ritmo de inyección en los depósitos subterráneos de Europa y la competencia con Asia por el GNL.
- Los crack spreads del diésel y las estadísticas semanales de existencias en EE. UU.
El escenario base para los próximos días es que el Brent oscile entre $98–108 por barril con alta sensibilidad a las noticias del Medio Oriente. Los productos petroleros y el gas siguen siendo los segmentos más tensos del mercado energético mundial.