Lo más destacado para la mañana del miércoles
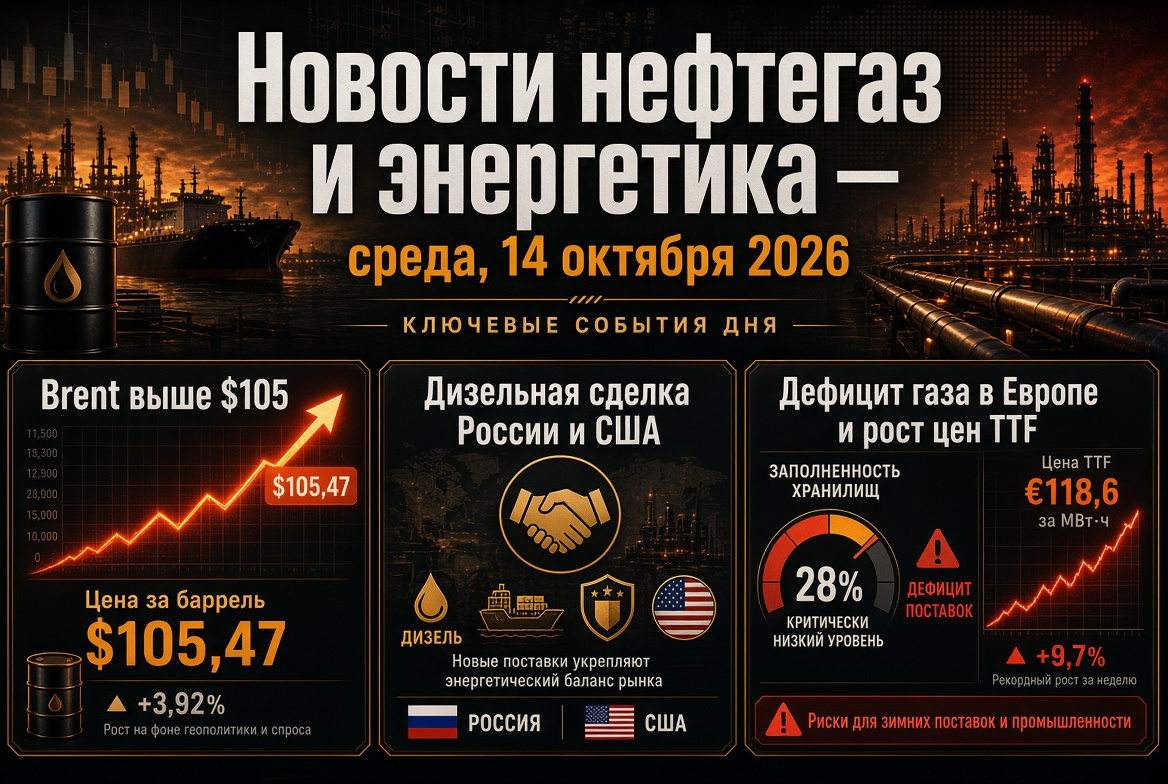
- Petróleo: Brent — alrededor de 105–106 dólares por barril, WTI — alrededor de 93 dólares; el día anterior, las cotizaciones superaron los 107 dólares.
- Productos petroleros: Rusia ha levantado parcialmente la prohibición sobre la exportación de diésel y está enviando 500,000 toneladas al mercado mundial.
- Gas: TTF se negocia alrededor de 83 euros por MWh — el máximo desde principios de 2023; los almacenes de la UE están llenos en aproximadamente un 73%.
- OPEP+: las cuotas para noviembre se mantienen sin cambios, la próxima reunión es el 1 de noviembre.
- Geopolítica: los ataques a los tanqueros en el estrecho de Ormuz y los ataques de los hutíes a Arabia Saudita siguen generando riesgos para el suministro.
Mercado petrolero: la prima de riesgo mantiene el Brent por encima de los 100 dólares
El martes, el petróleo corrigió aproximadamente un 1% después de un aumento de casi 2 dólares el lunes, cuando el Brent cerró en el máximo desde mediados de septiembre. El conflicto entre Estados Unidos e Irán lleva ocho meses y el mercado sigue evaluando, sobre todo, la disponibilidad física de barriles, más que el balance entre oferta y demanda.
Factores de apoyo
- Un ataque de dron a un tanker cerca del puerto de Sohar en Omán y el daño a otro barco en el estrecho de Ormuz; desde principios de octubre se han registrado al menos nueve ataques.
- Los ataques de los hutíes al aeropuerto de Riad han aumentado las preocupaciones sobre la infraestructura saudí.
- Altas tarifas de flete y seguros, ampliando el spread entre Brent y WTI.
Factores de contención
- Expectativa de volúmenes adicionales de diésel ruso.
- Recuperación de la producción en el Golfo de México tras el huracán "Isaías".
- Demanda débil: la OPEP ha reducido su pronóstico de crecimiento del consumo de petróleo en 2026 a 0.4 millones de barriles por día frente a 1.4 millones a principios de año.
OPEP+ y pronósticos de precios del petróleo
Siete países de la OPEP+ — Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán — han mantenido por segundo mes consecutivo una pausa en el aumento de la producción: la cuota total para noviembre es de 31.01 millones de barriles por día. La producción real de la alianza sigue por debajo de los niveles objetivo debido a las restricciones de exportación a través del estrecho de Ormuz.
Las estimaciones de los analistas varían:
- Goldman Sachs elevó su pronóstico del Brent para diciembre a 90 dólares desde 85, evaluando la prima de riesgo en un poco más de 20 dólares por barril.
- La Administración de Información Energética de EE. UU. espera un precio promedio de 105 dólares en el cuarto trimestre y 84 dólares en 2027.
- La encuesta de consenso entre analistas establece un precio promedio del Brent para 2026 en alrededor de 89 dólares.
Productos petroleros y refinerías: la crisis del diésel recibe un respiro
El mercado de destilados medios sigue siendo el segmento más tenso del sector energético. La prima del gasóleo respecto al Brent la semana pasada se acercó a 98 dólares por barril: el déficit se concentra no en el petróleo crudo, sino en la refinación. Las refinerías estadounidenses operan con una capacidad de alrededor del 96%, quedando casi sin capacidad disponible.
- Rusia: desde el 10 de octubre se permite la exportación de 500,000 toneladas de diésel; en Washington se habla de la posibilidad de suministros adicionales de hasta 3 millones de toneladas. EE. UU. ha levantado temporalmente las sanciones sobre el combustible ruso.
- China: después de una pausa de una semana, Pekín ha aprobado la exportación de gasolina, diésel y queroseno en octubre por un volumen de alrededor de 3.7 millones de toneladas.
- AIE: la agencia ha instado a los países participantes a acelerar la liberación de reservas con prioridad para el diésel.
Los futuros de gasóleo en ICE respondieron con una caída del 2.3%, a 1449 dólares por tonelada. El efecto podría ser limitado: la refinación rusa ha sufrido significativamente por los ataques de drones, y el volumen permitido es comparable al consumo diario de EE. UU. La gasolina en EE. UU. cuesta en promedio 4.36 dólares por galón.
Gas y GNL: Europa entra en invierno con reservas históricamente bajas
El mercado europeo de gas sigue siendo la principal fuente de preocupación para el sector energético y la industria. Sin el GNL de Catar, los futuros del TTF se mantienen alrededor de 83 euros por MWh — aproximadamente 2.5 veces más que el año pasado.
- Los almacenes de la UE están llenos al 73% con una norma estacional de aproximadamente el 90% — el peor registro desde que se comenzaron las observaciones en 2011.
- El nivel objetivo de llenado se ha suavizado del 90% al 80%.
- En caso de un invierno frío, el bloque podría necesitar reducir la demanda en un 7%, o 14 mil millones de metros cúbicos.
- A partir del 1 de enero de 2027, entrará en vigencia la prohibición total sobre la importación de GNL ruso.
Las previsiones para el invierno son polarizadas: desde 56 euros en el escenario base de Citi, donde la demanda ya se ha reducido por paradas en la industria, hasta 85–100 euros o más en Morgan Stanley en caso de heladas y nuevas interrupciones en el suministro.
Energía eléctrica y energías renovables: la generación renovable amortigua el choque del gas
Los altos precios del gas aceleran los cambios estructurales en el sector eléctrico. En la primera mitad de 2026, la generación solar en la UE estableció un récord, la producción de parques eólicos creció, y los precios mayoristas de la electricidad en varios países siguen cada vez menos la tendencia del gas. La otra cara de la moneda es el aumento en el número de horas con precios negativos y picos de precios por la tarde, lo que eleva la atractivo de las inversiones en sistemas de almacenamiento de energía.
En EE. UU., se planea la introducción de un récord de aproximadamente 86 GW de nuevas capacidades para 2026, de las cuales alrededor del 93% corresponden a energía solar, eólica y baterías. Para los inversores, el sector de energías renovables y la infraestructura de la red siguen siendo una historia de protección en medio de la volatilidad de los hidrocarburos.
Carbón: la demanda se sostiene por el gas caro
El mercado del carbón se beneficia del déficit de gas. El aumento de los precios del gas tras el inicio del conflicto en Oriente Medio ha mejorado la competitividad del carbón en la generación, y los precios del carbón energético en 2026 se han recuperado desde los mínimos de finales de 2025. La principal demanda proviene de China, India y países del Sudeste Asiático, mientras que en Europa las plantas de carbón sirven como reserva en caso de un invierno frío. A largo plazo, los volúmenes del comercio marítimo de carbón energético, según los analistas de la industria, se reducirán.
Geopolítica y sanciones: el cese al fuego energético en duda
El presidente de EE. UU. ha declarado un cese al fuego energético entre Rusia y Ucrania, sin embargo, ya el lunes, Kiev acusó a Moscú de violarlo. Para el mercado, esto significa mantener los riesgos para las refinerías rusas y la infraestructura de exportación. Al mismo tiempo, el alivio temporal de las sanciones sobre el combustible ruso ha sido el primer paso práctico de Washington hacia la expansión de la oferta de productos petroleros.
Lo que es importante para los inversores y participantes del mercado energético
- Estrecho de Ormuz: cada nuevo ataque a los tanqueros agrega varios dólares al precio del petróleo; la desescalada puede rápidamente eliminar una parte significativa de la prima.
- Diésel y márgenes de refinerías: los envíos reales desde Rusia y China mostrarán si el mercado de productos petroleros ha alcanzado su pico.
- Gas: las previsiones meteorológicas para noviembre y las tasas de extracción de los almacenes de la UE determinarán la dinámica del TTF.
- Estadísticas: en el foco están los datos semanales sobre las reservas de petróleo y productos petroleros en EE. UU. y los nuevos informes mensuales del mercado del petróleo.
- OPEP+: la reunión del 1 de noviembre mostrará si la alianza está lista para regresar al aumento de la producción.
El escenario base para los próximos días es alta volatilidad: el petróleo, el gas y los productos petroleros siguen siendo rehenes de las noticias de Oriente Medio, mientras que el sector eléctrico y las energías renovables reciben un impulso adicional por parte de los costosos hidrocarburos.