Mercado petrolero: crecimiento semanal manteniendo la prima por riesgo
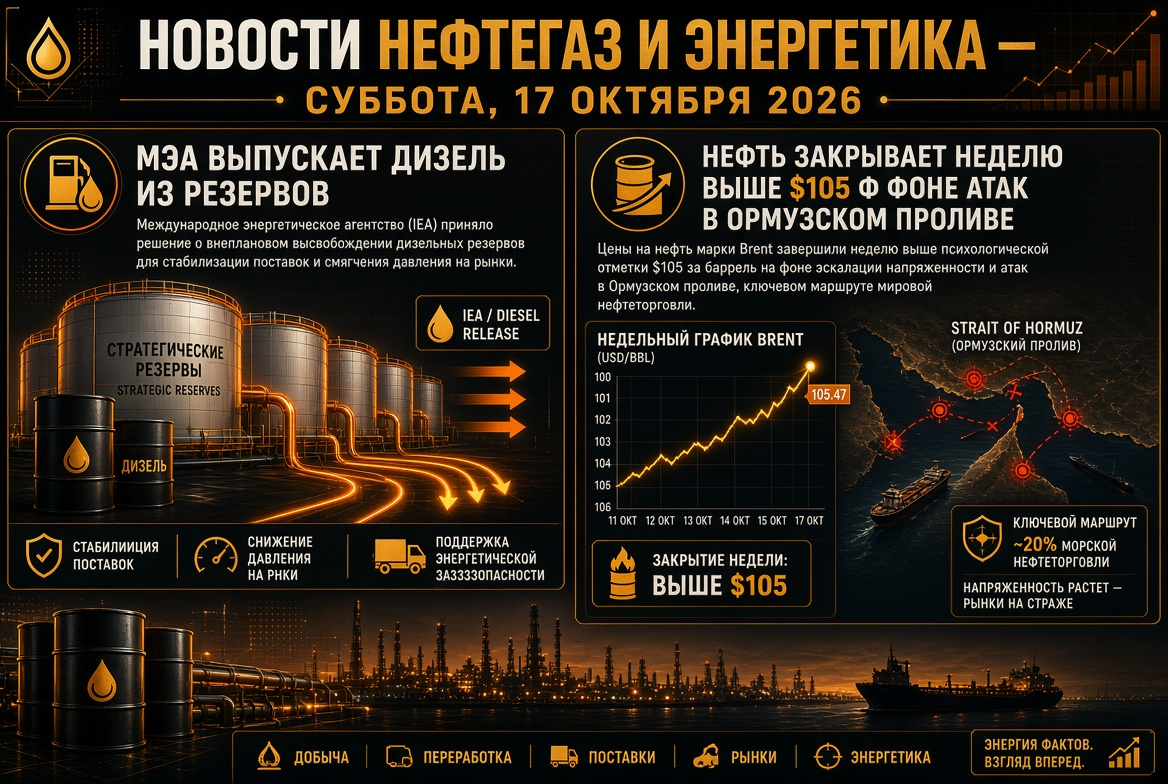
El viernes, los precios del petróleo experimentaron una ligera disminución; sin embargo, la semana concluye con beneficios para el mercado del petróleo. El futuro de diciembre para el Brent se negoció en un rango de $105–105,5 por barril, y el WTI alrededor de $97.
- Dinámica semanal: Brent aumentó menos del 1%, mientras que WTI creció aproximadamente un 6%.
- Reservas en EE.UU.: las reservas comerciales de petróleo disminuyeron en 8,5 millones de barriles durante la semana hasta el 9 de octubre, cuando se esperaba un leve aumento. Esta es la mayor reducción desde el inicio de la guerra.
- Factor huracán: parte de la producción en el Golfo de México fue temporalmente detenida, lo que apoyó el precio del tipo estadounidense.
- Spread Brent-WTI se estrechó a aproximadamente $8 por barril después de haber superado los $9 a principios de la semana.
Brent continúa siendo aproximadamente un 70% más caro que hace un año. Los analistas destacan que el mercado mantiene una prima geopolítica significativa, y se requiere un acuerdo entre EE.UU. e Irán para eliminarla por completo.
Estrecho de Ormuz: flujos de petróleo se recuperan, pero de forma inestable
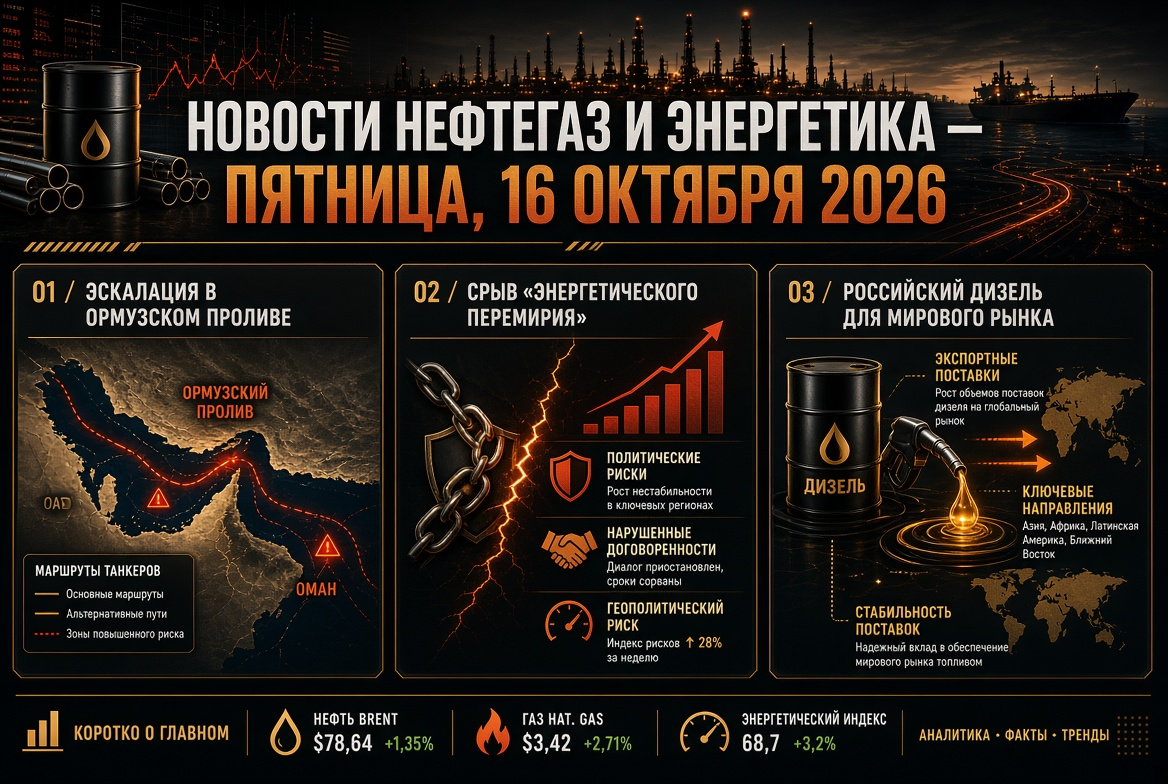
La situación en el estrecho de Ormuz sigue siendo el principal factor de formación de precios del petróleo, GNL y productos petroleros.
- Flujos de crudo. En los siete días hasta el 13 de octubre, aproximadamente 11,6 millones de barriles pasaron por el estrecho diariamente, lo que representa aproximadamente el 68% del nivel anterior a la guerra de 17,15 millones.
- Navegación. El número de transitos semanales disminuyó a 131. Muchas líneas de contenedores cambiaron sus rutas para evitar el estrecho.
- Incidentes. Tras la inundación del portacontenedores GFS Pride, se recibieron nuevos informes sobre un incendio en un petrolero en el Golfo de Omán.
- Señales contradictorias. Teherán afirma que el estrecho está cerrado, mientras que el mando militar estadounidense informa de más de 19 millones de barriles de petróleo pasando diariamente bajo escolta.
Los precios altos hacen que los viajes sean comercialmente viables incluso en medio de riesgos militares: la demanda de compradores asiáticos incentiva a los armadores a continuar con los envíos.
AIE y G7: segunda gran liberación de reservas en el año
La AIE ha decidido liberar al mercado los restantes 100 millones de barriles en el marco del acuerdo de marzo, incluyendo más de 20 millones de barriles de diésel. Esta es una continuación de la decisión de los países del G7 del 2 de octubre de liberar reservas durante cuatro meses con prioridad para el suministro de diésel en los primeros 20 días.
- El margen de refinación de diésel en Europa cayó casi un 2% tras el anuncio.
- Varios analistas creen que las reservas solo atenúan parcialmente la tensión en el mercado de destilados medios.
- EE.UU. está considerando suavizar las sanciones contra los barcos del "navegante en la sombra" para reducir las tarifas de flete récord.
Fuel oil: el nuevo segmento restringido
Además del diésel, el déficit de combustible de barcos se agudiza. Según la evaluación de Vitol, el conflicto en Oriente Medio ha reducido las entregas de fuel oil del Golfo Pérsico en aproximadamente 800,000 barriles al mes, mientras que los ataques a las refinerías rusas han disminuido otro millón de toneladas al mes. Para las empresas de aprovisionamiento y la navegación, esto significa que los precios del combustible se mantendrán altos.
OPEP+: cuotas en pausa, producción por debajo de los objetivos
Los siete principales participantes de OPEP+ — Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán — han mantenido las cuotas de noviembre sin cambios.
- Niveles objetivo: alrededor de 10,5 millones de barriles por día para Arabia Saudita, 9,9 millones para Rusia, 4,4 millones para Irak.
- La producción real del núcleo de la alianza en agosto fue de alrededor de 25 millones de barriles por día, aproximadamente 5 millones por debajo del nivel anterior a la guerra.
- Se mantienen recortes de aproximadamente 2 millones de barriles por día.
- Una auditoría de las capacidades de producción determinará los niveles básicos de extracción para 2027.
La próxima reunión de la alianza está programada para el 1 de noviembre. La influencia de OPEP+ en el mercado físico del petróleo sigue siendo limitada: la logística en el Golfo Pérsico juega un papel decisivo.
Gas y GNL: Europa entra al invierno con déficit de reservas
El mercado europeo de gas sigue siendo uno de los segmentos más tensos de la energía mundial.
- Precios: los futuros TTF se comercian alrededor de €86 por MWh, aproximadamente 2.6 veces más que el nivel del año anterior.
- Almacenamiento: Las instalaciones de almacenamiento de gas en la UE están llenas aproximadamente en un 74% con un objetivo de cinco años de alrededor del 89%. Bruselas ha reducido la meta del 90% al 80%.
- Asia: el indicador JKM se mantiene alrededor de $26 por MMBtu; Europa y Asia compiten por cada lote de GNL.
En la semana energética rusa, se mencionó la idea de una "edad dorada" del gas: ya no se considera solo como un combustible de transición. Cabe destacar la declaración de SOCAR sobre su intención de comprar gas a "Gazprom" — una señal de la reconfiguración de los flujos de gas regionales.
Carbón: el caro GNL regresa la demanda a Asia
El carbón energético Newcastle se comercia alrededor de $150 por tonelada. El máximo de octubre — $152.20 — ha sido el nivel más alto desde octubre de 2024, con un incremento anual superior al 40%.
- El carbón energético de calidad es aproximadamente $20 por MMBtu más barato que el GNL en los principales mercados asiáticos.
- El total de importaciones de carbón de China, Japón y Corea del Sur en el cuarto trimestre podría aumentar alrededor de 20 millones de toneladas.
- En Rusia, según la industria, las pérdidas de los mineros de carbón en 2027 podrían reducirse en aproximadamente 200 mil millones de rublos.
Electricidad y energías renovables: un enfoque en la fiabilidad
La crisis energética acelera las inversiones tanto en energías renovables como en generación de reserva.
- En Europa, las empresas energéticas están combinando plantas solares con sistemas de almacenamiento, reduciendo la dependencia del gas en horas pico.
- En Rusia, "Gazprom energoholding" planea nuevas plantas en Moscú con capacidades de hasta 480 MW, mientras que la generación distribuida se discute como una medida inevitable.
- El 29 de octubre, la AIE presentará el informe Renewables 2026 con proyecciones actualizadas sobre las nuevas capacidades de energías renovables.
Rusia: mercado de productos petroleros, refinerías y producción
El mercado interno de combustible de Rusia muestra una estabilización a corto plazo en medio de restricciones y un acuerdo de diésel con EE.UU.
- Minorista: el precio medio de la gasolina es de 78,68 rublos por litro, y el diésel de 86,67 rublos. Desde principios del año, la gasolina ha subido un 21,4%, mientras que el diésel ha aumentado un 13,5%.
- Exportación: la prohibición de exportar gasolina está vigente hasta el 31 de enero de 2027, mientras que las restricciones a la exportación de diésel han sido levantadas anticipadamente.
- Acuerdo de diésel: suministros a EE.UU. y al mercado mundial — 300,000 toneladas en octubre, 500,000 toneladas en noviembre, 1 millón de toneladas en diciembre.
- Producción: el yacimiento de Laivazhskoe en la NAO se ha puesto en operación de prueba y comercial. El Ministerio de Energía y el Ministerio de Finanzas están ajustando los incentivos fiscales para reservas difícilmente recuperables.
El principal riesgo para el sector de refinado de petróleo es el estado de las refinerías tras la ruptura del "alto el fuego energético": el volumen de exportación de productos petroleros depende directamente de la carga de las plantas.
Lo que es importante para los inversores del sector energético la próxima semana
- Estrecho de Ormuz: el aumento de los flujos de petróleo podría reducir la prima por riesgo, nuevos ataques podrían devolver el Brent a $110.
- Reservas de la AIE: la velocidad de llegada del diésel al mercado determinará la dinámica de los márgenes de crack y de las márgenes de refinación.
- Sanciones contra el "navegante en la sombra": una decisión oficial de EE.UU. podría disminuir las tarifas de flete.
- Datos de la EIA sobre las reservas de petróleo en EE.UU. el 21 de octubre.
- Reunión del Banco de Rusia el 23 de octubre: la inflación se ha acelerado al 7,2%, lo cual es importante para la evaluación de las acciones de las empresas de petróleo y gas.
- Calendario político: reunión de OPEP+ el 1 de noviembre y elecciones intermedias en EE.UU. el 3 de noviembre.
Resumen de la semana: el mercado mundial de petróleo, gas, carbón y productos petroleros sigue siendo estructuralmente deficitario. La liberación de reservas estratégicas y los nuevos esquemas logísticos suavizan los brotes de precios, pero no eliminan la causa principal de la tensión: la inestabilidad de los suministros del Golfo Pérsico. Para los participantes en el mercado energético, la prioridad sigue siendo la cobertura de riesgos de precios, la diversificación de suministros y el control de la margen de refinación.