Mercado del petróleo: la diplomacia presiona sobre los precios, la geopolítica sostiene la prima
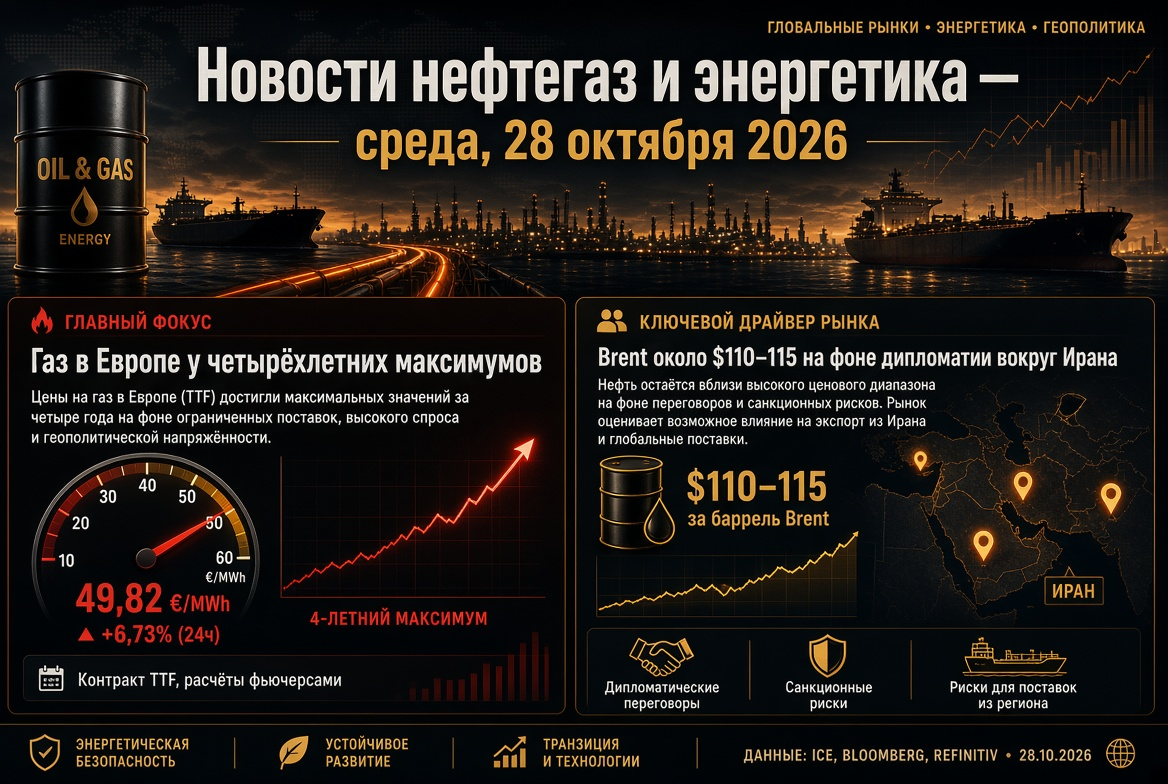
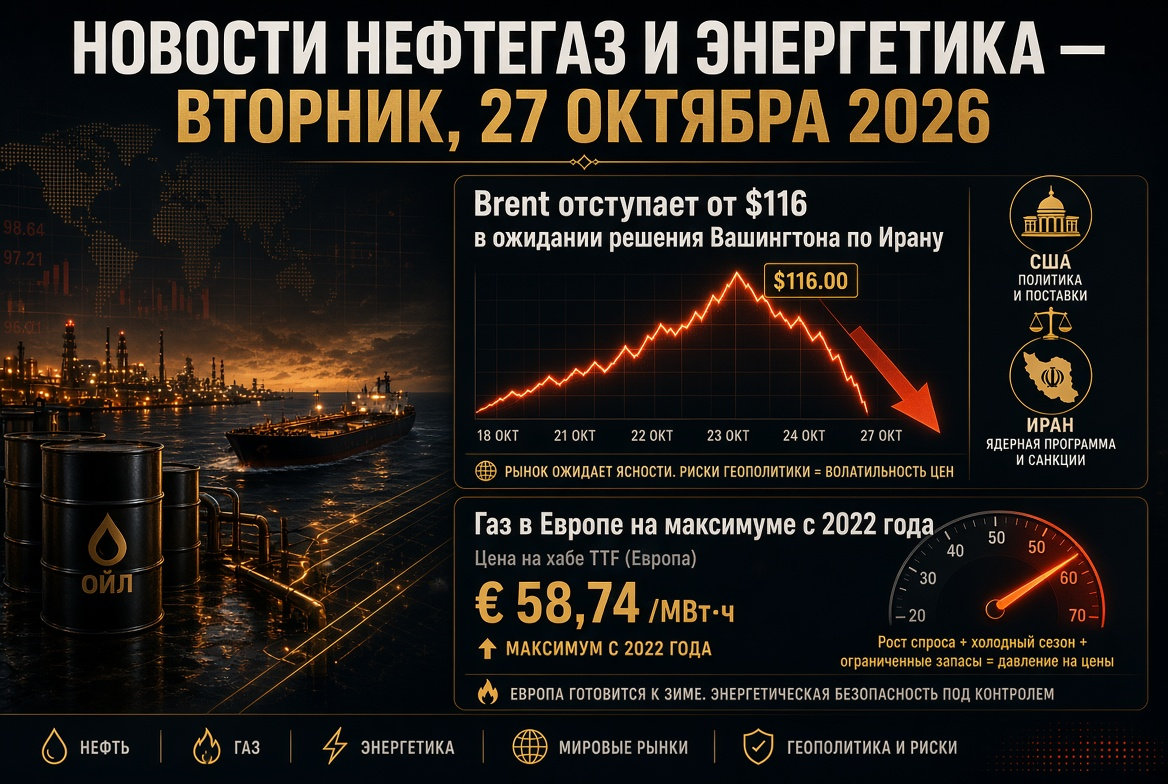
Al cierre del martes, el futuro de enero sobre el Brent caía por debajo de $110 por barril, mientras que el contrato más cercano de diciembre se negociaba en torno a $114-116. Esta brecha entre contratos refleja una profunda backwardation: el mercado paga una prima significativa por las entregas inmediatas de petróleo. El WTI se mantiene cerca de $101, mientras que el diferencial Brent-WTI se ha estrechado a aproximadamente $9.
Factores clave que determinan la dinámica de los precios del petróleo:
- Trayecto diplomático. Delegaciones de Arabia Saudita, Turquía y Pakistán realizaron negociaciones a principios de semana en Teherán, y las partes acordaron continuar los contactos. Este es el primer argumento contundente para los vendedores durante el rally bélico.
- Calendario político en EE. UU. Washington había dejado claro anteriormente que no planea nuevos ataques contra Irán antes de las elecciones intermedias del 3 de noviembre, lo que temporalmente reduce el riesgo de una escalada drástica.
- Política monetaria. La Reserva Federal en septiembre aumentó la tasa por primera vez en tres años, y el caro petróleo intensifica la presión inflacionaria y las expectativas de un endurecimiento adicional, lo que restringe la demanda de activos de materias primas.
- Imagen técnica. Los precios están estancados en el límite superior del rango anual; algunos analistas prevén una corrección, mientras que en caso de una nueva escalada no se descarta un movimiento hacia $120 para fin de año.
Estrecho de Ormuz y Golfo Pérsico: riesgos físicos para el suministro de petróleo
A pesar de las señales diplomáticas, los riesgos de infraestructura siguen siendo sin precedentes. En la última semana, Irán informó sobre daños a siete petroleros en una sola noche, y el Cuerpo de la Guardia Revolucionaria Islámica anunció la minación de una ruta sureña "no autorizada", donde dos superpetroleros de carga total superior a 4,5 millones de barriles fueron volados. Los hutíes yemeníes continúan atacando instalaciones de Saudi Aramco, que ha evacuado personal de su sede en la provincia oriental.
A pesar de esto, las exportaciones de petróleo desde el Medio Oriente han parado de manera paradójica: según datos de seguimiento de buques, en la semana hasta el 18 de octubre superaron los 24 millones de barriles por día, por encima del nivel prepandémico. Saudi Aramco ha aumentado más de tres veces la transferencia por el oleoducto que evita el estrecho hacia los puertos del Mar Rojo, sin embargo, el costo del seguro contra riesgos bélicos sigue siendo alrededor del 3% del valor del buque.
OPEP+: cuotas en papel y reunión del 1 de noviembre
Siete participantes clave de la alianza —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— han mantenido los niveles de producción fijados durante dos meses consecutivos. La cuota de Riad es de 10,5 millones de barriles por día, mientras que la de Rusia es de 9,9 millones. Sin embargo, la producción real del grupo en agosto fue de alrededor de 25 millones de barriles por día, aproximadamente 5 millones menos que el nivel prepandémico. La próxima reunión está programada para el 1 de noviembre; el mercado no espera cambios en las cuotas hasta 2027, ya que la guerra ha retrasado la revisión de las capacidades de producción de los países participantes. El descuento del Urals ruso frente al Brent se estima entre $8 y $15 por barril.
Mercado del gas: Europa entra al invierno con reservas mínimas en 15 años
El futuro de noviembre del TTF el lunes alcanzó los $1133 por mil metros cúbicos —el máximo desde diciembre de 2022. El martes, los precios se ajustaron a aproximadamente $1100, mientras que el contrato de diciembre se negociaba alrededor de €96 por MWh. Esto es casi tres veces más que el nivel promedio del invierno pasado.
Principales impulsores del aumento de precios del gas:
- Falta de GNL del Golfo Pérsico. Las entregas de la región, que solía proporcionar aproximadamente el 20% de la oferta mundial de gas licuado, han caído drásticamente; dos líneas de licuefacción de Qatar, con una capacidad de 12,8 millones de toneladas al año, están fuera de servicio por un período de tres años.
- Bajas reservas en CHG. Los almacenes de la UE están llenos aproximadamente al 74,9% (alrededor de 80 mil millones de metros cúbicos) —14-15 puntos porcentuales por debajo del promedio de cinco años. La Comisión Europea ya ha reducido la meta de 90% a 80% para el 1 de diciembre.
- Competencia con Asia. Los compradores europeos se ven obligados a pagar sobreprecios por cargamentos spot de GNL.
- Factor climático. El enfriamiento ha llevado a varios países de la UE a comenzar la extracción de gas antes de lo habitual.
Los analistas prevén un aumento de precios a $1200-1400 por mil metros cúbicos en meses picos durante un invierno frío.
Cumbre del FPEG en Moscú: señales para el mercado mundial de gas
Vladimir Putin, al hablar en la cumbre del Foro de Países Exportadores de Gas, señaló serias perturbaciones en la industria y vinculó el aumento de los costos para los consumidores europeos con la renuncia a los recursos energéticos rusos. Entre los principales puntos:
- la demanda mundial de gas podría crecer hasta 5,5 trillones de metros cúbicos al año para mediados de siglo, el comercio internacional podría llegar a 1,7 trillones;
- para estabilizar el mercado, es necesario cesar los conflictos y levantar sanciones;
- para los productores, la estabilidad es más importante que el aumento del precio spot por doble;
- Rusia está explorando la posibilidad de cooperación con socios estadounidenses en el Ártico.
Previo a esto, el Kremlin anunció su disposición a discutir la reanudación de las entregas de gas a Europa en presencia de compradores interesados.
Productos petroleros y refinerías: escasez de diésel y regulación en Rusia
El mercado mundial de productos petroleros sigue estando notablemente más tenso que el de petróleo crudo. Los futuros de fuelóleo y diésel en EE. UU. se negocian alrededor de $4,9 por galón —más del doble del nivel del año pasado. La escasez de destilados medios apoya el margen de refinación y beneficia a las refinerías independientes con acceso a materia prima.
en Rusia, existe una prohibición total de exportación de gasolina, diésel y combustible marino hasta el 31 de enero de 2027. Los precios minoristas de la gasolina han aumentado aproximadamente un 20,5% desde comienzos de año, mientras que el diésel ha subido un 13,4%. Según datos de mediados de octubre, el precio promedio de la gasolina ha bajado a 78 rublos por litro, aunque la situación sigue siendo frágil: las refinerías operan a máxima capacidad, las reparaciones programadas se han pospuesto y los datos sobre refinación están clasificados.
Electricidad y ERV: la crisis energética acelera la transición energética
Los altos precios de los combustibles fósiles refuerzan los argumentos económicos a favor de la energía renovable. En primavera de 2026, la generación eólica y solar superará por primera vez en la historia a la gasística a nivel mundial, proporcionando el 22% de la producción de electricidad frente al 20% del gas. En EE. UU. se espera que a finales de año se instalen 86 GW de nuevos potencias, más del 90% de los cuales serán de plantas solares, acumuladores y eólica. Indonesia, Corea del Sur y varios otros países están acelerando sus programas de desarrollo de ERV, considerándolos como una herramienta de seguridad energética y reducción de la dependencia de la importación de GNL.
Carbón: la demanda asiática apoya los precios
Los altos precios del gas están estimulando un cambio de parte de los sistemas energéticos del noreste asiático hacia el carbón. Los precios del carbón energético en el centro australiano de Newcastle alcanzaron en octubre máximos de tres años, con una previsión de precio promedio para 2026 de alrededor de $130 por tonelada FOB. Al mismo tiempo, el aumento de las ERV limita las importaciones: las previsiones de compras de carbón por parte de China, India y Japón para este año se han reducido.
Lo que importa a los inversores: puntos clave para la semana
- Negociaciones sobre Irán — el factor principal para el petróleo y el GNL; el progreso puede reducir parte de la prima geopolítica.
- Datos semanales sobre las reservas de petróleo en EE. UU. — una señal sobre el equilibrio entre la oferta y la demanda.
- Decisión del BCE — influencia sobre el euro y el costo del gas en términos de dólares.
- Reunión de OPEP+ el 1 de noviembre — el escenario base prevé mantener las cuotas.
- Elecciones en EE. UU. el 3 de noviembre — riesgo de cambio en la política exterior de Washington.
- Clima y extracción de gas en CHG en Europa — indicador de precios invernales de gas y electricidad.
El mercado de petróleo y gas sigue en un estado de alta volatilidad, donde las noticias diplomáticas y los incidentes en el Golfo Pérsico pueden mover los precios varios puntos porcentuales en una sola sesión. Para las compañías de petróleo, gas y combustibles, así como para los inversores del sector de materias primas, las próximas dos semanas serán una prueba de la estabilidad de los niveles de precios actuales antes del inicio de la temporada de calefacción.