Mercado del petróleo: Brent y WTI descienden, pero se mantienen por encima de $100
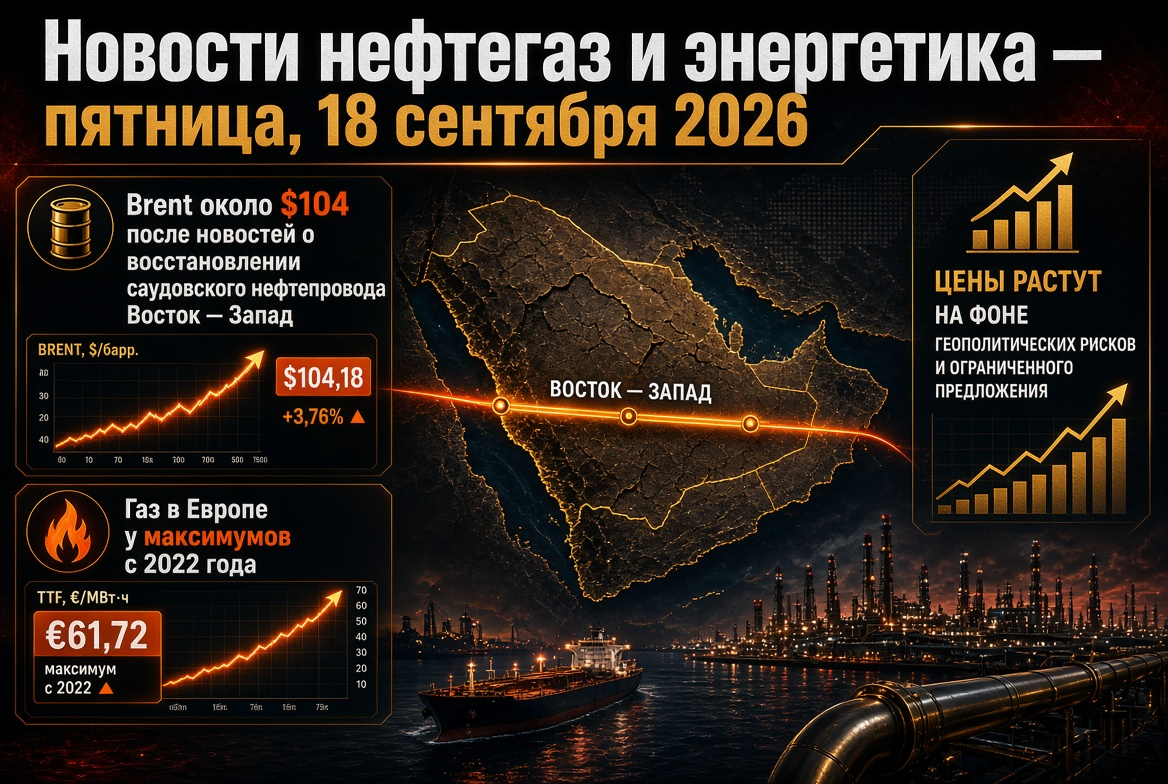
Para el jueves por la tarde, Brent se cotizaba alrededor de $104 por barril, mientras que WTI rondaba entre $101 y $102. Al inicio de la semana, Brent había alcanzado los $109; en el último mes, el referente ha aumentado aproximadamente un 14%, y en comparación con el nivel del año pasado, más del 50%. Los principales impulsores son:
- Arabia Saudita: El reino espera recuperar en cuestión de días cerca de la mitad de la capacidad del oleoducto Este-Oeste, dañado por ataques con drones la semana pasada, y alcanzar la plena capacidad en aproximadamente seis semanas. Esta ruta, con una capacidad de hasta 7 millones de barriles por día, es la principal alternativa al estrecho de Ormuz.
- Ormuz: Según el Departamento de Energía de EE. UU., al inicio de la semana, aproximadamente 18 millones de barriles de petróleo y productos petroleros pasaron a través del estrecho; Riad está aumentando sus envíos con el apoyo de las tropas estadounidenses.
- Inventarios de EE. UU.: Las reservas comerciales de petróleo disminuyeron en 0,64 millones de barriles, hasta 423,4 millones, menos de lo que esperaba el mercado, aunque la evaluación de la industria previa indicaba un aumento de 7,1 millones.
- Riesgos de oferta: La avance de los hutíes hacia el estrecho de Bab el Mandeb, la detención de varias plataformas en Libia con riesgo de fuerza mayor y el rechazo de Teherán a negociar con Washington hasta que se cumplan sus condiciones.
Oferta y demanda: estimaciones de la OPEP y la AIE
- Arabia Saudita informó a la OPEP sobre una caída en la producción en agosto a 6,24 millones de barriles por día, su mínimo desde 1990; fuentes secundarias estiman el nivel alrededor de 7,3 millones de barriles por día.
- La AIE, en su informe de septiembre, redujo la proyección de oferta mundial para 2026 a 100,7 millones de barriles por día (una disminución de 5,7 millones de barriles por día interanual).
- La demanda mundial de petróleo, según la agencia, disminuirá en 2,5 millones de barriles por día en 2026, con un repunte de 2,6 millones de barriles por día en 2027.
- Las reservas mundiales observadas en agosto disminuyeron otros 95 millones de barriles; la reducción acumulada desde febrero es de 507 millones de barriles.
Productos del petróleo y refinerías: el diésel es el principal déficit del mercado
La crisis se desplaza cada vez más de crudo a productos refinados. Los precios mayoristas del diésel en EE. UU. a comienzos de septiembre superaron los $200 por barril, casi el doble de los niveles previos a la guerra, mientras que el precio al por menor alcanzó un récord de $5,90 por galón. En la UE, el diésel cuesta alrededor de €2,04 por litro, cerca del récord de abril.
- Las exportaciones netas de diésel de los países del Golfo Pérsico en agosto fueron de aproximadamente 390 mil barriles por día, una cuarta parte del volumen anterior a la guerra; los envíos combinados del Golfo y Rusia son 1,6 millones de barriles por día menores que en febrero.
- El procesamiento mundial alcanzó un pico veraniego de 81,4 millones de barriles por día, pero se espera que al final del año haya una caída de 2,6 millones de barriles por día.
- Los márgenes de las refinerías en la cuenca Atlántica están en niveles récord; la rentabilidad en Singapur se ve limitada por el alto costo del flete.
Para las refinerías fuera de la zona de conflicto, este es un período de superganancias; para las empresas de combustibles y los consumidores, es un shock de costos.
Gas y GNL: Europa entra al invierno con bajas reservas
Los futuros de TTF cayeron el jueves a €76-77 por MWh tras un intento de establecerse por encima de €80; al inicio de la semana, los precios se acercaron a €82, el máximo desde finales de 2022. En términos anuales, el gas en Europa ha aumentado más del 130%. Los almacenes de la UE están llenos solo alrededor del 68%, uno de los niveles más bajos en dos décadas para esta fecha. Las limitadas entregas de GNL de Qatar, las reparaciones programadas en Noruega y la competencia con Asia por lotes agregan presión.
Geopolítica: el alto al fuego energético entre Rusia y Ucrania está en duda
El presidente de EE. UU. anunció el 14 de septiembre que Moscú y Kiev habían acordado dejar de atacar las instalaciones energéticas, vinculando el aumento de los precios del diésel principalmente a este conflicto. Kiev declaró que el acuerdo no está finalizado y solo será posible con garantías de socios; Turquía actúa como intermediaria. Intentos previos de altos al fuego similares han resultado efímeros. Si el régimen se implementa, la recuperación del procesamiento de petróleo ruso podría reducir la prima en los destilados. El régimen de sanciones, sin embargo, no cambia.
Rusia: las restricciones a la exportación de combustibles se mantienen
- La prohibición de exportación de gasolina está vigente para todos los participantes del mercado hasta el 31 de enero de 2027.
- La prohibición de exportación de diésel, combustible marino y gasóil para los productores se ha extendido hasta el 30 de septiembre; el mercado espera una decisión sobre octubre.
- Según la AIE, durante ocho meses, las refinerías rusas han sufrido golpes efectivos en promedio cada tres días; desde julio, el país ha comenzado a importar productos del petróleo.
- El descuento de Urals respecto a Brent prácticamente ha desaparecido en medio de la reducción de envíos y la alta demanda en Asia.
Asia: China supera a India en la lucha por el petróleo ruso
Las importaciones de petróleo ruso en India en agosto cayeron aproximadamente un 26%, a alrededor de 2,1 millones de barriles por día, desde un récord de 2,8 millones de barriles por día en julio; la importación total de crudo disminuyó a 4,6 millones de barriles por día. Los procesadores chinos están comprando agresivamente lotes, sustituyendo los volúmenes de Oriente Medio, mientras que India compensa parcialmente las pérdidas con petróleo venezolano. La falta de crudo en las refinerías indias podría reducir las exportaciones de diésel y gasolina, un factor adicional de tensión en el mercado asiático de productos refinados.
Electricidad, energías renovables y carbón: seguro y cambio estructural
- Carbono: el carbón energético en Newcastle se encuentra alrededor de $145 por tonelada (+12% en un mes, +40% en un año). La falta de GNL está añadiendo aproximadamente 70 millones de toneladas de demanda en Asia para 2026; la generación de carbón en Japón ha aumentado un 11%. Los grandes productores no autorizan nuevas minas, considerándolo un auge cíclico.
- Energías renovables: En 2025, las fuentes renovables, por primera vez, superaron al carbón en la producción mundial (33,8% frente a 33,0%), y en abril de 2026, el viento y el sol generaron más electricidad que el gas por primera vez (22% frente a 20%). La capacidad solar instalada en 2025 alcanzó un récord de 647 GW.
El alto costo del gas importado fortalece la economía de las energías renovables y las baterías, pero a corto plazo, el equilibrio del sistema energético está asegurado por el carbón y la energía nuclear.
Macroeconomía: la Reserva Federal responde a la inflación del petróleo
La Reserva Federal aumentó unánimemente la tasa en 25 puntos básicos, hasta el 3,75-4,00%, el 16 de septiembre, por primera vez desde 2023, y dio señales de la posibilidad de otro aumento antes de fin de año. El regulador reconoció que no puede influir en los precios del petróleo, pero se propone evitar la propagación de la inflación. El rendimiento de los bonos a 10 años de EE. UU. se sitúa alrededor del 5%. Para el sector energético, esto significa un aumento en el costo del capital: proyectos intensivos en capital de energías renovables, redes y GNL están bajo presión, mientras que las empresas petroleras con un fuerte flujo de efectivo parecen más resistentes.
Qué seguirán los inversores y participantes del mercado energético el viernes
- Los avances en la recuperación del oleoducto Este-Oeste y los envíos desde Yanbu.
- El tráfico de petroleros a través de los estrechos de Ormuz y Bab el Mandeb.
- Confirmación del alto al fuego energético por parte de Moscú y Kiev.
- Decisión de Rusia sobre la exportación de diésel después del 30 de septiembre.
- La dinámica de TTF, las tasas de inyección en los almacenes de gas europeos y el calendario de reparaciones noruegas.
- Estadísticas semanales de actividad de perforación en EE. UU. y márgenes de diésel.
El escenario básico para los próximos días es el petróleo en el rango de $100-110 por barril, con una alta sensibilidad a las noticias del Medio Oriente. Los productos refinados y el gas siguen siendo los segmentos más tensionados del mercado energético mundial.