Lo principal para los inversores de capital de riesgo:
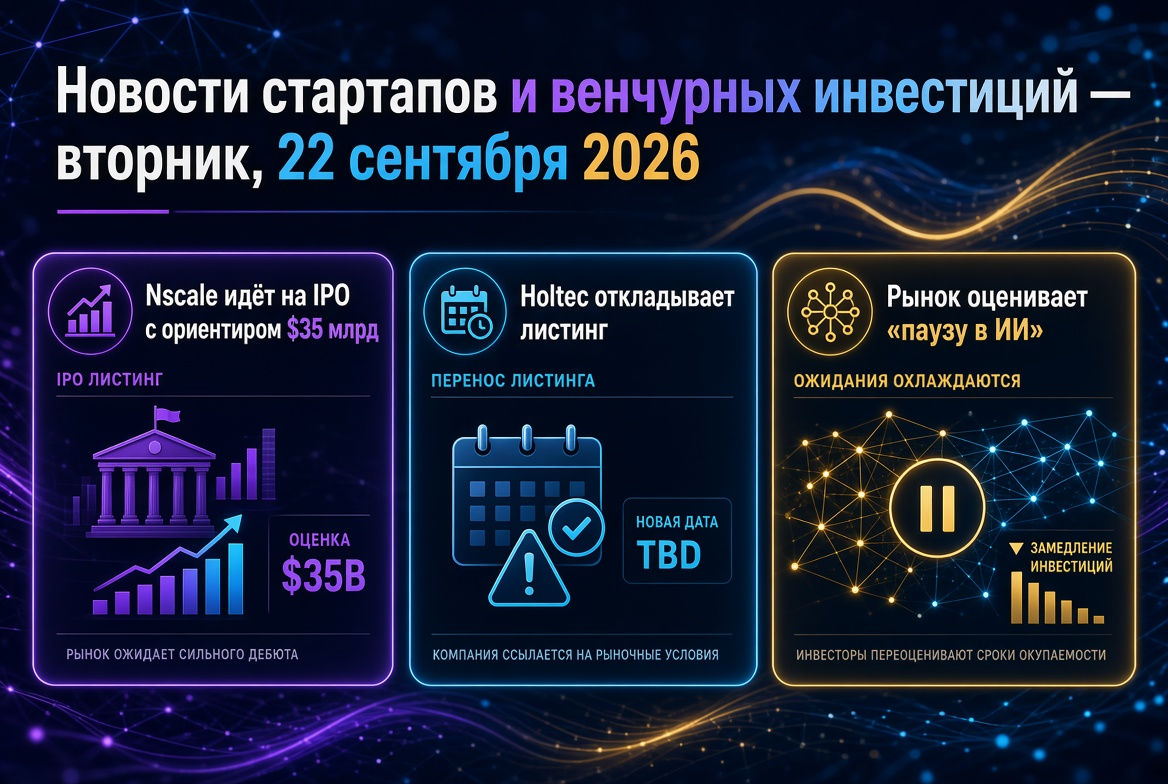
- Nscale presentó un prospecto de IPO en la NYSE; la estimación de valoración es de hasta $35 mil millones.
- Holtec Nuclear pospuso una emisión de hasta $900 millones debido a las condiciones del mercado.
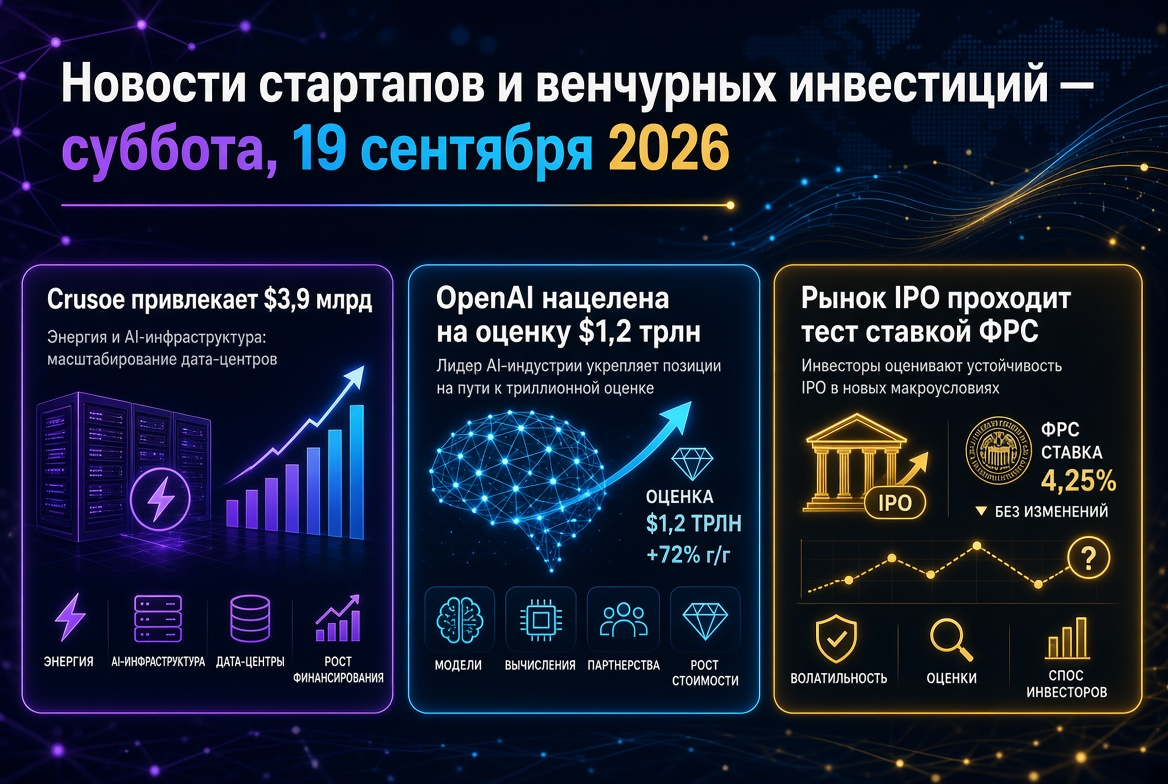
- OpenAI trasladó su IPO al 2027, los inversores están ofreciendo una ronda con una valoración de $1,2 billones; Anthropic mantiene su rumbo hacia el Nasdaq.
- Emulate está preparando una ronda seed de hasta $700 millones; Euclyd atrajo €200 millones en una ronda de Serie A.
- Crux AI recibe un préstamo de $22 mil millones garantizado por chips; Bloom Energy — $25 mil millones en financiación de proyectos.
- Una alianza india de inversores en deeptech se comprometió a invertir $3 mil millones, CATL lanza un fondo de capital de riesgo de $860 millones.
Nscale: la prueba de IPO más importante para la infraestructura de IA
El proveedor británico de nube neocloud Nscale presentó el viernes un prospecto de oferta pública inicial ante la SEC y tiene intención de cotizar en la NYSE bajo el símbolo NSCL. Los organizadores son Goldman Sachs, J.P. Morgan y Morgan Stanley. Los ingresos para la primera mitad de 2026 aumentaron a $140,6 millones en comparación con $10,4 millones del año anterior, y la pérdida neta se amplió a $1,02 mil millones. Las obligaciones restantes por contratos alcanzan los $56,4 mil millones, pero más de la mitad de los ingresos provienen de un solo cliente. Según informes de medios, la empresa espera atraer hasta $3 mil millones con una valoración de hasta $35 mil millones, en comparación con los $14,6 mil millones en la ronda de Serie C de marzo. Al mismo tiempo, Nscale ha formalizado un préstamo convertible de Nvidia.
Para los fondos de capital de riesgo, este es el primer indicador de otoño sobre cómo los inversores públicos valorarán un modelo intensivo en capital con demanda contratada, alta concentración de clientes y dependencia de un único proveedor de GPU.
Holtec y la ventana de IPO: selectividad en lugar de euforia
Holtec Nuclear, que se consideraba la principal emisión de septiembre, ha pospuesto su IPO. El panorama es desfavorable: X-energy se cotiza aproximadamente un 37% por debajo del precio de su emisión en abril, y Standard Nuclear está un 21% por debajo. La ventana de IPO no se ha cerrado, pero se ha estrechado:
- Esta semana se esperan Bamboo Insurance ($665 millones con una capitalización de $3,3 mil millones) y el fabricante de materiales de defensa Amaero ($53 millones);
- la biotecnológica Electra Therapeutics, que atrajo $350 millones, se cotiza aproximadamente un 12% por debajo del precio de emisión;
- Motive retiró su solicitud de IPO y obtuvo más de $1,3 mil millones en financiación de crecimiento de General Catalyst —el capital privado reemplaza a la bolsa;
- Revolut está considerando una doble cotización en Nueva York y Londres con una valoración de hasta $200 mil millones.
“Pausa en la IA” y la tasa de la Reserva Federal: un filtro doble para las valoraciones
El director de Anthropic, Dario Amodei, publicó un ensayo llamando a una desaceleración coordinada en el aumento de las capacidades de los modelos. Fue respaldado por Sam Altman y líderes de otras grandes empresas tecnológicas. Anthropic está introduciendo auditores independientes de seguridad. El mercado reaccionó con una venta de semiconductores, pero a finales de semana el Nasdaq ganó un 0,7%, mientras que el Dow perdió un 1,7%.
Los analistas de la industria destacan las implicaciones para las inversiones de capital de riesgo: ciclos de lanzamiento de modelos más largos, posible cambio en las obligaciones de los centros de datos, extensión de los plazos de salida y presión adicional sobre los LP. La competencia está cambiando de la “producción cruda” a la distribución, confiabilidad y costo —en favor de los grandes jugadores. Al mismo tiempo, hay propuestas para regular a los propietarios de más del 5% de las capacidades computacionales, como ocurre con los bancos sistémicamente importantes.
OpenAI y Anthropic: valoraciones de billones, diferentes caminos
Los inversores ofrecieron a OpenAI una ronda con una valoración de alrededor de $1,2 billones —un 41% más alta que los $852 mil millones de marzo, cuando la empresa atrajo $122 mil millones. No ha habido negociaciones formales, según informes de medios; parte de las propuestas implica que los empleados vendan acciones. Los ingresos anuales superaron los $40 mil millones, y la salida a bolsa se espera para 2027. Anthropic, valorada en $965 mil millones en mayo, sigue preparando el marketing para su salida en Nasdaq a mediados de octubre. Su listado establecerá el múltiplo público para todo el sector de IA.
Megarrondas y nuevos unicornios: el capital se concentra
- Temporal — $550 millones en Serie E con una valoración de $12,55 mil millones; plataforma para agentes de IA.
- Fab2 — $500 millones en Serie A para la producción en serie de fábricas de chips compactas.
- Suniva — $835 millones en deuda y capital para la producción de células solares en EE. UU.
- Ridgeline — $250 millones con una valoración de $1,45 mil millones; Cornelis Networks — $205 millones para soluciones de red para IA.
- Penelope Health — $100 millones para la automatización de procesos administrativos de los médicos.
Una semana antes, Cognition atraía $2 mil millones con una valoración de $48 mil millones, y la Boring Company —$3 mil millones con una valoración de $23 mil millones. Las rondas medianas A y B siguen siendo moderadas: la brecha entre los líderes de categoría y las demás startups está aumentando.
Deuda en lugar de acciones: chips y energía como garantía
La financiación de infraestructura de IA se está moviendo cada vez más hacia el mercado crediticio. Un consorcio de diez bancos está proporcionando $22 mil millones garantizados por TPU y contratos de clientes de Crux AI —un proyecto en la nube de Blackstone y Alphabet con $5 mil millones en capital. Bloom Energy llegó a un acuerdo con Brookfield por $25 mil millones en financiación de proyectos de suministro de energía a centros de datos. Nvidia invertirá $2 mil millones en un fondo de infraestructura de IA de Brookfield por valor de $10 mil millones. Para los fondos de capital de riesgo, esto significa menos dilución de participaciones en empresas de cartera, pero mayor sensibilidad a la tasa.
M&A: firmado no significa cerrado
Las transacciones siguen siendo un segundo canal de liquidez, sin embargo, los plazos de cierre se están alargando. La adquisición de Hugging Face por parte de Nvidia por $12,9 mil millones se espera que se cierre solo en la primera mitad de 2027. En el estado de firmados, pero no cerrados, se encuentran Visa — BioCatch ($2,4 mil millones), Analog Devices — Alif Semiconductor ($1,35 mil millones), Bending Spoons — Miro ($1,36 mil millones), Dynatrace — Arize AI ($915 millones). SoftBank acordó comprar Robotics and AI Institute, la transacción está siendo revisada en EE. UU. Los SPAC están regresando: el desarrollador de tecnologías nucleares HGP se fusiona con Meshflow con una valoración de $1,2 mil millones.
Europa, Asia y mercados en desarrollo
- Reino Unido: Emulate, fundada en agosto por exmiembros de Google DeepMind, está discutiendo una ronda seed de hasta $700 millones con una valoración de alrededor de $3,7 mil millones; los líderes son Index Ventures y Lightspeed. ElevenLabs está preparando una Serie E de más de $500 millones con posible participación del Scaleup Europe Fund.
- Paises Bajos: Euclyd atrajo €200 millones en Serie A para chips de inferencia; entre los líderes de la ronda están Samsung.
- India: India Deep Tech Alliance se comprometió a invertir $3 mil millones, en el primer año se emitieron $250 millones.
- China: CATL está creando un fondo de capital de riesgo de $860 millones para IA y robótica; la división de robotaxis Hello atrajo alrededor de $100 millones.
- América Latina: la brasileña VOLL recibió $140 millones de Warburg Pincus.
Qué significa esto para los inversores y fondos de capital de riesgo
- Las salidas se están desplazando. El aplazamiento del IPO de OpenAI y la pausa de Holtec extienden el horizonte de liquidez —la planificación del DPI debe ser revisada.
- Nscale y Anthropic establecerán los múltiplos. Su recepción en el mercado público definirá las valoraciones de etapas posteriores para 2027.
- El riesgo regulatorio se ha convertido en un factor de inversión. La auditoría de seguridad y las posibles limitaciones en los cálculos deben ser incluidas en el due diligence.
- La estructura de capital está cambiando. La deuda garantizada por chips y contratos reduce la dilución, pero requiere una economía unitaria sostenible con una tasa del 4%.
- La prima por equipo ha alcanzado su límite. Las rondas seed de cientos de millones sin producto aumentan el umbral para la próxima ronda y el riesgo de down-round.
El mercado de capital de riesgo sigue siendo líquido, pero paga por demanda demostrada, control sobre recursos escasos y disciplina de capital. Estos criterios serán los que determinen las noticias sobre startups y capital de riesgo hasta el final del tercer trimestre.