Noticias sobre startups e inversiones de riesgo al 3 de octubre de 2026: preparación para la mayor OPV en la historia, nuevas rondas en el campo de la inteligencia artificial, acuerdos de M&A, nuevos fondos de capital de riesgo y tendencias clave para inversores
El cuarto trimestre de 2026 abre el mercado global de capital de riesgo en máximos históricos. En el primer semestre, las startups recaudaron un récord de 510 mil millones de dólares —más que durante todo el 2025— y la mayor parte del capital sigue dirigiéndose a la inteligencia artificial. El tema principal para los inversores de riesgo y fondos esta semana es la preparación de Anthropic para salir a bolsa, lo que podría convertirse en la mayor OPV de la historia. Paralelamente, continúan las megarrondas, se reanima el mercado de M&A y los fondos están cerrando nuevos grandes pools de capital.
Principales eventos para inversores de riesgo
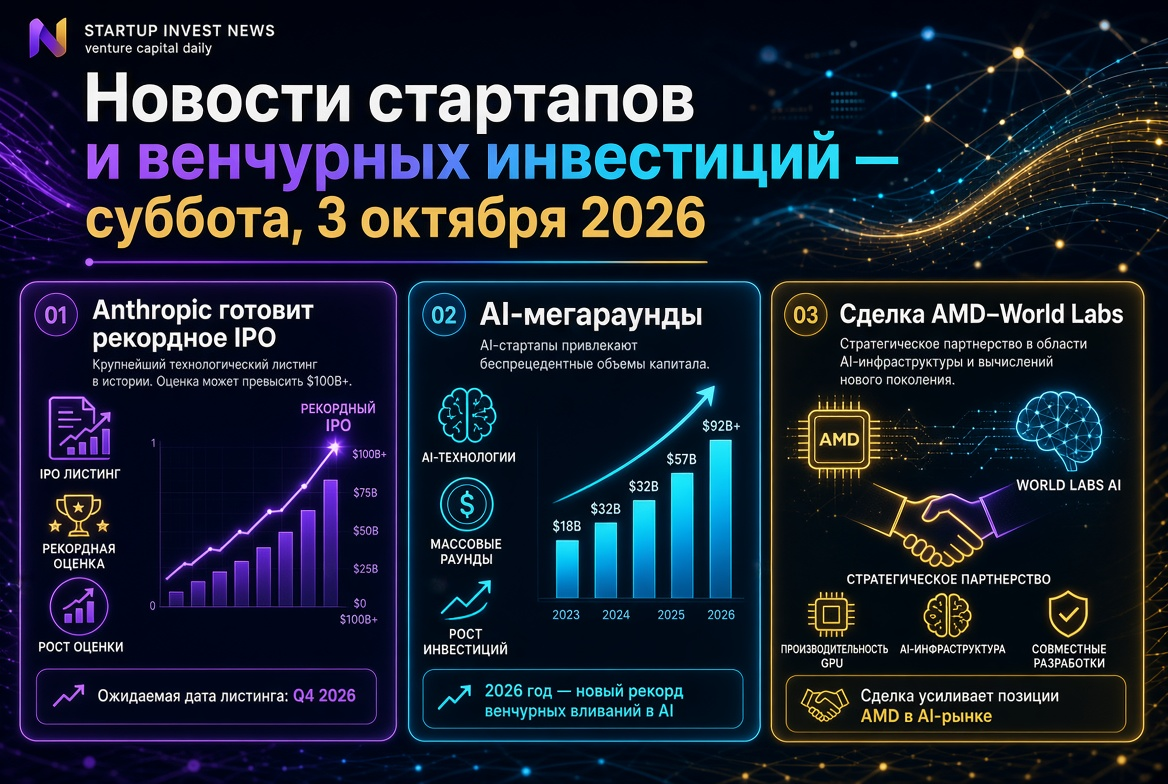
- OPV de Anthropic: según medios, la compañía planea realizar su colocación a mediados de noviembre con una valoración de hasta 2 billones de dólares.
- Megarrondas de IA: el desarrollador del agente de IA Instinct recaudó 1 mil millones de dólares con una valoración de 10 mil millones de dólares.
- Mercado secundario: ElevenLabs duplicó su valoración a 22 mil millones de dólares a través de una oferta pública de adquisición de 300 millones de dólares.
- M&A: AMD adquiere la startup World Labs por 8.2 mil millones de dólares.
- Nuevos fondos: el capital se concentra en infraestructura de IA, tecnologías de defensa y en etapas tempranas.
OPV de Anthropic: la prueba clave para el mercado de inteligencia artificial
Según informes de medios comerciales, Anthropic espera comenzar el marketing de su colocación en la semana del 9 de noviembre y debutar en Nasdaq antes del Día de Acción de Gracias. La reunión con potenciales inversores está programada para el 14 de octubre. La valoración objetivo es de hasta 2 billones de dólares, más del doble de los 965 mil millones obtenidos en la ronda de mayo de 65 mil millones.
El prospecto, que ha llegado a la prensa, muestra ambos lados de la economía de la IA: los ingresos de 2025 crecieron aproximadamente 12 veces, alcanzando los 4.6 mil millones de dólares, mientras que la pérdida neta según GAAP se acercó a 42 mil millones de dólares. OpenAI presentó su solicitud de manera confidencial en junio, pero según la dirección, no se estará colocando en 2026. El referente sigue siendo la OPV de SpaceX en junio con una valoración de 1.77 billones de dólares: las acciones se negocian por encima del precio de colocación.
Megarrondas de IA de la semana: agentes, ciberseguridad y chips
Las inversiones de capital de riesgo en inteligencia artificial siguen siendo amplias en temática. Las mayores transacciones de los últimos días son:
- Instinct — 1 mil millones de dólares en la ronda de serie C con una valoración de 10 mil millones de dólares (agentes de IA).
- EliseAI — 350 millones de dólares, con una valoración que se duplicó a 4 mil millones de dólares.
- Armadin — 255.5 millones de dólares con una valoración de 2.5 mil millones de dólares; la startup de Kevin Mandia está construyendo un "enjambre de agentes" para ciberseguridad.
- SiMa.ai — 150 millones de dólares en serie C con una valoración de 1.45 mil millones de dólares (chips para IA física).
- Jeeves — 110 millones de dólares en una plataforma bancaria basada en stablecoins.
- Efficient Computer — 97 millones de dólares en serie B (procesadores energéticamente eficientes).
- Flow Engineering — 50 millones de dólares en serie B con una valoración de 750 millones de dólares; entre los inversores están Valor, Atreides y Sequoia.
Mercado secundario: liquidez sin OPV
La transacción de ElevenLabs muestra cómo está cambiando la estructura de capital en etapas tardías. La oferta pública de adquisición de 300 millones de dólares fue encabezada por Wellington y T. Rowe Price, y entran al capital por primera vez GIC, Goldman Sachs, EQT y el fondo de pensiones canadiense OTPP. La valoración se duplicó desde febrero, cuando la compañía recaudó 500 millones de dólares.
Para los fondos de capital de riesgo, esto es una señal importante: las transacciones secundarias se están convirtiendo en una herramienta regular de liquidez y retención de talentos, y los inversores institucionales de mercados públicos están entrando en startups mucho antes de su listado.
M&A: corporaciones compran competencias en IA
AMD anunció la compra de World Labs —la startup de Fei-Fei Li, que desarrolla modelos espaciales del mundo— por 8.2 mil millones de dólares. La transacción continúa la tendencia establecida en el segundo trimestre, que fue récord en el volumen de salidas a través de fusiones y adquisiciones. Los fabricantes de chips y las plataformas en la nube buscan consolidar modelos, datos y equipos que han sido demasiado difíciles de desarrollar internamente. Para los inversores en etapas tempranas, M&A vuelve a ser un escenario realista de salida junto a la OPV.
Nuevos fondos de capital de riesgo: capital para IA y tecnologías de defensa
- Seligman Ventures duplicó su capital disponible a 1 mil millones de dólares, apostando por la infraestructura de IA.
- Protego Ventures cerró su fondo debut en 125 millones de dólares para startups de defensa en Israel.
- Peak XV aumentó el límite de inversiones semilla del programa Surge a 5 millones de dólares y presentó una cohorte de 18 startups.
- BAG Ventures, fundada por ex colaboradores de Google, recaudó 11.3 millones de dólares para startups corporativas de IA.
En Europa, el tercer trimestre trajo de vuelta a los fondos de mil millones de dólares al mercado: Index Ventures recaudó 2 mil millones de dólares, Highland Europe — 1.1 mil millones de euros, Accel — 800 millones de dólares para un fondo europeo.
Geografía: Europa se fortalece, India elige calidad
El ecosistema de startups europeo ha logrado sus propios campeones de IA: ElevenLabs, con una valoración de 22 mil millones de dólares, se acerca a la francesa Mistral, que recientemente recaudó 3 mil millones de euros con una valoración de 24 mil millones de dólares. La startup de defensa portuguesa Tekever recibió 580 millones de dólares en septiembre.
En India, el tercer trimestre terminó con un crecimiento de alrededor del 5% interanual: según diversas estimaciones, las startups recaudaron entre 2.2 y 2.9 mil millones de dólares. El número de transacciones disminuyó, pero el sector de IA fue el líder en volumen, y la actividad del mercado local de OPV proporcionó salidas significativas a los inversores tempranos.
Espacio, defensa e IA física
El capital de riesgo se está moviendo cada vez más hacia las tecnologías "físicas". Varda recaudó 251 millones de dólares en serie D para la producción en órbita, Quartermaster — 140 millones de dólares para sistemas de inteligencia marítima. Junto con la ronda de SiMa.ai, esto indica un cambio de interés de productos puramente de software hacia la robótica, sistemas autónomos e infraestructura de hardware.
Riesgos: concentración y cuestiones de seguridad en IA
Las cifras récord ocultan la desigualdad en el mercado. En el primer semestre, OpenAI y Anthropic representaron alrededor del 43% del financiamiento de capital de riesgo mundial, y el volumen de agosto se redujo a 42 mil millones de dólares. Las pérdidas de los líderes se cuentan por decenas de miles de millones, y el debate sobre la seguridad de la IA y la regulación afecta directamente al calendario de colocaciones. El giro del comercio en IA en los mercados públicos reflejará rápidamente en las valoraciones de etapa tardía.
Qué significa esto para los inversores de riesgo y fondos
- Prestar atención al 14 de octubre y a mediados de noviembre: la fijación de precios de la OPV de Anthropic establecerá un referente para todo el segmento de IA.
- Utilizar el mercado secundario: las ofertas públicas de adquisición y las transacciones secundarias se están convirtiendo en un canal de liquidez efectivo.
- Diversificar dentro de IA: los agentes, la ciberseguridad, los chips y la IA física ofrecen exposición sin concentrarse en dos empresas.
- Considerar M&A como un escenario de salida: los compradores estratégicos están dispuestos a pagar miles de millones por modelos y equipos.
- Mantener disciplina en las valoraciones: para la mayoría de las startups, las condiciones de financiamiento siguen siendo estrictas.
El mercado de startups e inversiones de riesgo entra en el último trimestre del año con un capital récord y una ventana abierta para OPV. Las próximas semanas mostrarán si el mercado público está listo para validar las valoraciones establecidas por los inversores privados.